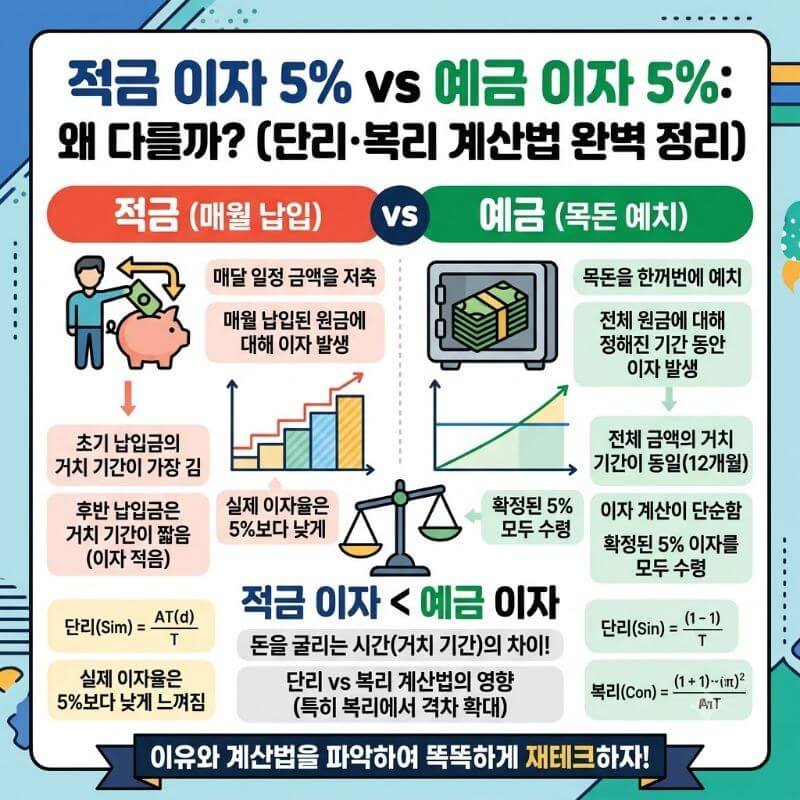
은행 앱을 켜고 금리를 비교할 때 누구나 한 번쯤 고개를 갸웃거렸을 것입니다. “예금 금리 5%와 적금 금리 5%가 왜 같지 않지?” 분명히 똑같이 연 5%라는 숫자가 적혀 있는데, 1년 뒤 통장에 찍히는 실제 이자는 적금이 예금의 절반 수준밖에 되지 않습니다. 많은 분들이 이 차이를 보고 금융기관이 이자를 떼먹는 것이 아닌가 하는 오해를 하기도 합니다.
이러한 현상이 발생하는 이유는 금융기관의 속임수가 아닌, ‘돈이 은행에 머무르는 시간’의 차이 때문입니다. 결론부터 말씀드리면, 예금은 첫날부터 목돈 전체가 365일 동안 일하며 이자를 쌓지만, 적금은 매달 나누어 넣기 때문에 나중에 입금된 돈이 일하는 시간이 점차 줄어들기 때문입니다.
이번 글에서는 적금과 예금의 금리 착시 현상이 발생하는 수학적 이유부터, 단리와 복리 계산법의 명확한 차이, 그리고 실제 세후 수령액까지 완벽하게 정리해 드리겠습니다. 금융 지식을 바로 세우고 내 소중한 자산을 한 푼이라도 더 늘리는 최적의 목돈 모으기 전략을 확인해 보시기 바랍니다.
1. 적금 이자가 예금 이자보다 적은 결정적 이유: 거치 기간의 차이
금융 상품에서 예금과 적금은 자금을 운용하는 방식이 본질적으로 다릅니다. 이 차이를 이해하기 위한 핵심 개념은 바로 ‘예치 기간(돈이 은행에 담겨 있는 시간)’입니다.
정기예금: 목돈 1,200만 원을 1년간 풀가동
정기예금은 가입하는 첫날에 1,200만 원이라는 목돈을 한꺼번에 은행에 맡깁니다. 따라서 1,200만 원 전체가 1회 차부터 12회 차가 끝날 때까지 꼬박 12개월(365일) 동안 은행에서 일하게 됩니다. 은행은 이 1,200만 원에 대해 연 5%의 약정 금리를 온전하게 적용하여 이자를 지급합니다.
정기적금: 매달 나누어 넣으므로 머무는 시간이 감소
반면 정기적금은 매달 100만 원씩 12개월 동안 나누어 적립합니다. 총 입금액은 1,200만 원으로 예금과 동일하지만, 돈이 은행에 머무르는 시간은 회차별로 완전히 다릅니다.
- 1회 차 입금액 (100만 원): 12개월 동안 예치 (연 5% 이자 전체 적용)
- 2회 차 입금액 (100만 원): 11개월 동안 예치 (5% × 11/12 적용)
- 6회 차 입금액 (100만 원): 7개월 동안 예치 (5% × 7/12 적용)
- 12회 차 입금액 (100만 원): 단 1개월(또는 며칠)만 예치 (5% × 1/12 적용)
결국 적금은 전체 원금에 대해 1년 내내 이자가 붙는 것이 아니라, 회차별 예치 기간에 비례해서 이자가 쪼개져 계산됩니다. 이것이 바로 동일한 연 5% 표기 금리에도 불구하고 실제 수령 이자에서 큰 격차가 발생하는 원인입니다.
2. 예금 vs 적금 이자 직접 비교 계산 (1,200만 원 원금 기준)
백문이 불여일견입니다. 원금 총액 1,200만 원, 약정 연 이율 5%(단리 기준), 만기 1년을 동일하게 적용했을 때 실제 계산되는 세전 및 세후 이자 금액을 시뮬레이션해 보겠습니다. (이자소득세는 일반과세 15.4% 적용)
| 구분 | 정기예금 (일시불) | 정기적금 (월 적립) | 차액 |
|---|---|---|---|
| 납입 방식 | 가입 시 1,200만 원 일시 예치 | 매월 100만 원씩 12회 적립 | – |
| 표기 금리 | 연 5.0% | 연 5.0% | 동일 |
| 세전 이자 | 600,000원 | 325,000원 | 275,000원 적음 |
| 이자소득세(15.4%) | 92,400원 | 50,050원 | 42,350원 차이 |
| 최종 세후 수령액 | 12,507,600원 | 12,274,950원 | 232,650원 차이 |
표에서 확인할 수 있듯이, 동일한 1,200만 원과 연 5%라는 조건을 부여하더라도 세후 실제 손에 쥐는 이자는 정기예금이 507,600원인 반면, 정기적금은 274,950원으로 예금 이자의 약 54% 수준에 불과합니다.
3. 단리와 복리 계산법 완벽 정리
금리를 다룰 때 빠질 수 없는 개념이 바로 단리(Simple Interest)와 복리(Compound Interest)입니다. 이 두 개념을 제대로 파악해야 금융 상품 선택 시 실질 수익률을 정확히 비교할 수 있습니다.
단리(單利) 계산법: 원금에만 이자가 붙는 방식
단리는 약정된 기간 동안 오직 ‘초기 원금’에 대해서만 이자를 계산하는 단순한 방식입니다. 중간에 발생한 이자에는 추가로 이자가 붙지 않습니다.
[단리 이자 공식]
이자 = 원금 × 연이율 × 예치 기간(년)
예를 들어 1,000만 원을 연 5% 단리 예금에 3년 동안 맡긴다면, 매년 발생 이자는 동일하게 50만 원씩이며 3년 동안 총 150만 원의 이자가 발생합니다.
복리(複利) 계산법: 이자가 이자를 낳는 자산의 스노우볼
복리는 일정 기간마다 발생한 이자를 원금에합산한 뒤, ‘새롭게 늘어난 원금’을 기준으로 다음 회차 이자를 계산하는 방식입니다. 시간의 흐름에 따라 이자 증가 속도가 가파르게 상승합니다.
[복리 원리리금 공식]
원리금 = 원금 × (1 + 연이율)^기간
동일하게 1,000만 원을 연 5% 월복리 예금에 3년 동안 두게 되면, 매달 이자가 원금에 붙어 다음 달에는 더 큰 원금으로 이자가 계산됩니다. 단기(1년 이내)에는 단리와 복리의 차이가 몇 천 원 수준으로 미미하지만, 3년, 5년, 10년 이상 장기로 갈수록 복리의 효과는 무섭게 커집니다.
4. 현명한 자산 관리를 위한 예·적금 활용 풍차돌리기 전략
그렇다면 “적금은 예금보다 이자가 적으니 무조건 예금만 가입해야 할까?”라는 질문이 생길 수 있습니다. 정답은 “상황과 자금 목적에 따라 병행해야 한다”입니다.
목돈이 아직 없고 매달 월급에서 자금을 모아야 하는 상황이라면 정기적금은 여전히 최선의 강제 저축 수단입니다. 반면, 이미 모아둔 목돈이 있다면 단 1%의 금리 차이라도 정기예금에 넣어두는 것이 훨씬 유리합니다.
실전 재테크 노하우: 예·적금 풍차돌리기
- 1단계 (적금으로 목돈 만들기): 매달 정기적금을 활용해 1,000만 원~2,000만 원 수준의 초기 시드머니를 만듭니다.
- 2단계 (예금으로 시드머니 굴리기): 적금이 만기되면 수령한 원금과 이자를 통째로 정기예금에 묶어 이자 수익을 극대화합니다.
- 3단계 (신규 적금 병행): 예금에 묶은 목돈과는 별개로, 다시 매달 들어오는 소득으로 새로운 정기적금을 시작합니다.
이러한 선순환 구조를 구축하면 유동성 확보와 실질 수익률 향상이라는 두 마리 토끼를 모두 잡을 수 있습니다. 금융 상품 가입 시에는 단순 표기 금리 숫자에 현혹되지 않고 실질 수익률을 계산하는 습관을 들이는 것이 재테크의 첫걸음입니다.
5. 자주 묻는 질문 (FAQ)
Q1. 자유적금과 정기적금 중 이자가 더 많은 것은 무엇인가요?
동일한 금리 조건이라면 정기적금의 이자가 더 많습니다. 정기적금은 첫날부터 정해진 금액이 규칙적으로 들어가므로 평균 거치 기간이 일정하지만, 자유적금은 소비자가 임의로 입금하기 때문에 초반에 돈을 많이 넣지 않으면 예치 기간이 줄어들어 실질 이자가 낮아집니다. 자유적금으로 이자를 많이 받으려면 가입 직후 초반 회차에 최대한 많은 금액을 미리 입금하는 것이 유리합니다.
Q2. 예금 금리 4%와 적금 금리 7% 중 무엇을 선택해야 하나요?
이미 1,200만 원이라는 목돈을 가지고 있는 상태라면, 연 4% 정기예금에 일시 예치하는 것이 연 7% 정기적금(월 100만 원 납입)에 넣는 것보다 이자가 더 많습니다. 연 7% 적금의 실질 체감 이율은 예금 기준 약 3.8% 수준이기 때문입니다. 따라서 목돈을 보유 중이라면 예금이 유리하고, 목돈이 없고 매달 벌어 적립해야 한다면 높은 금리의 적금을 선택해야 합니다.
Q3. 이자소득세 비과세 혜택은 어떻게 받을 수 있나요?
기본적으로 이자 수익에는 15.4%(소득세 14% + 지방소득세 1.4%)가 과세됩니다. 이를 절세하기 위해서는 청년희망적금, ISA(개인종합자산관리계좌), 또는 농협·수협·신협·새마을금고 등 상호금융권의 세금우대 혜택(농어촌특별세 1.4%만 과세) 상품을 활용하는 것이 실질 수령 이자를 높이는 명확한 방법입니다.