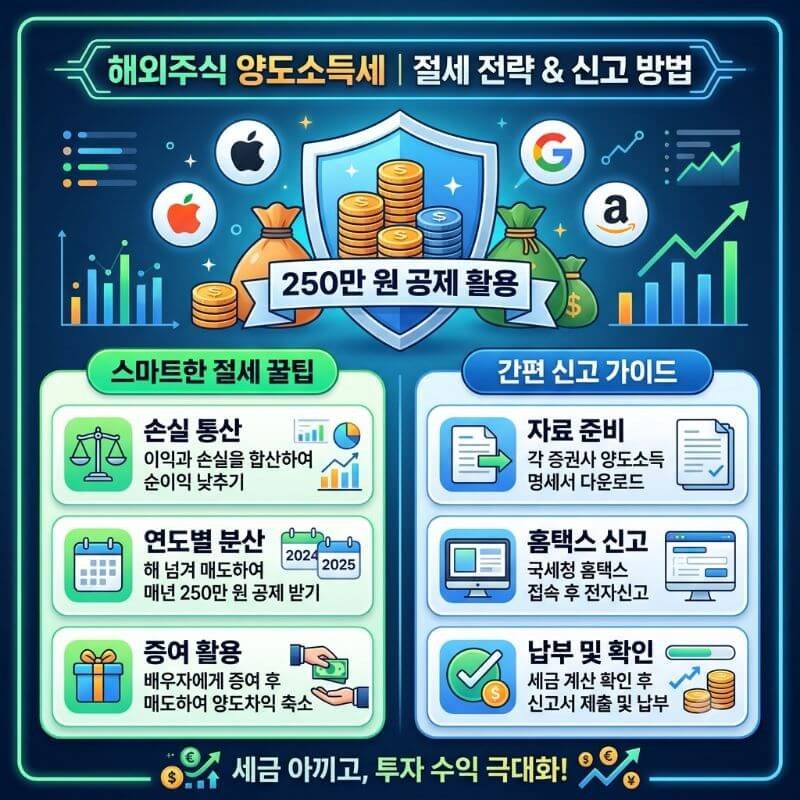
해외 주식 투자는 이제 자산 증식을 위한 선택이 아닌 필수 코드가 되었습니다. 서학개미라는 신조어가 생길 만큼 미국 주식을 비롯한 글로벌 시장에 눈을 돌리는 투자자가 많아졌지만, 수익의 기쁨도 잠시 연말이 다가올수록 우리를 두렵게 만드는 복병이 있습니다. 바로 세금입니다. 내가 거둔 소중한 투자 수익의 상당 부분이 세금으로 빠져나간다면 이보다 억울한 일도 없을 것입니다. 특히 해외 주식 매매 차익에는 무려 22%라는 적지 않은 양도소득세가 부과되기 때문에 이에 대한 철저한 대비가 필요합니다.
하지만 너무 실망하실 필요는 없습니다. 대한민국 세법에는 기본공제 250만 원이라는 아주 유용한 절세 도구가 마련되어 있습니다. 이 제도를 어떻게 활용하느냐에 따라 합법적으로 세금을 0원으로 만들 수도 있고, 수십만 원에서 수백만 원까지 아낄 수 있습니다. 이번 글에서는 해외주식 양도소득세의 핵심 구조부터 연말을 대비하는 스마트한 절세 전략, 그리고 혼자서도 척척 할 수 있는 신고 방법까지 알기 쉽게 상세히 파헤쳐 보겠습니다.
1. 해외주식 양도소득세의 기본 개념과 과세 구조 이해하기
국내 주식과 달리 해외 주식은 매매 차익에 대해 양도소득세가 부과됩니다. 많은 분들이 배당금에 붙는 배당소득세와 혼동하시곤 하는데, 양도소득세는 오직 주식을 ‘팔아서’ 얻은 순이익에 대해서만 매겨지는 세금입니다. 즉, 주식을 아무리 많이 가지고 있어도 팔아서 수익을 실현하지 않았다면 세금은 전혀 발생하지 않습니다.
세율은 지방소득세를 포함하여 일괄적으로 22%가 적용됩니다. 예를 들어 올해 해외 주식 매매를 통해 총 1,000만 원의 순이익을 거뒀다면, 여기서 연간 기본공제인 250만 원을 뺀 나머지 750만 원에 대해 22%의 세율이 적용되어 약 165만 원의 세금을 납부해야 합니다.
통산과세 제도의 이해
다행히도 세법에서는 여러 종목에서 발생한 이익과 손실을 서로 더하고 빼주는 통산과세를 허용하고 있습니다. A 종목에서 500만 원의 이익을 보았더라도 B 종목에서 300만 원의 손실을 보았다면, 한 해 동안의 최종 순이익은 200만 원이 됩니다. 이 경우 기본공제 한도인 250만 원을 넘지 않기 때문에 내야 할 양도소득세는 단 한 푼도 없습니다.
2. 연말을 빛내는 실전 250만 원 절세 전략 Top 3
세금을 줄이는 것은 곧 수익률을 극대화하는 가장 확실한 방법입니다. 남들 다 내는 세금을 합법적으로 아끼기 위해 우리가 활용할 수 있는 대표적인 절세 기술 세 가지를 구체적으로 살펴보겠습니다.
첫 번째 전략: 손실 종목 매도를 통한 이익 상쇄 (손익통산)
투자 포트폴리오를 점검하다 보면 수익 중인 종목도 있지만, 안타깝게도 마이너스를 기록하고 있는 종목도 있기 마련입니다. 만약 올해 이미 큰 수익을 확정 지어 250만 원 이상의 양도차익이 발생했다면, 연말이 가기 전에 마이너스인 종목 일부를 매도하여 손실을 확정하는 것이 좋습니다.
예를 들어 테슬라로 500만 원의 수익을 거둔 상태에서 보유 중인 다른 종목을 팔아 250만 원의 손실을 실현하면, 최종 순이익은 250만 원으로 줄어듭니다. 결과적으로 기본공제 한도 내로 들어오게 되어 납부할 세금이 사라지게 됩니다. 물론 해당 종목을 계속 보유하고 싶다면 매도 직후 곧바로 재매수하는 방식을 활용할 수도 있습니다.
두 번째 전략: 배우자 증여를 통한 취득가액 높이기
해외 주식 투자에서 가장 강력하면서도 널리 쓰이는 절세 비법 중 하나는 바로 배우자 증여입니다. 대한민국 세법상 배우자에게는 10년간 최대 6억 원까지 세금 없이 증여할 수 있습니다.
예를 들어 본인 명의로 매수한 주식의 평가 차익이 크게 불어나서 나중에 매도할 때 세금이 걱정된다면, 해당 주식을 배우자에게 먼저 증여하는 것입니다. 주식을 증여받은 배우자의 입장에서는 증여받은 시점의 주가 가격이 새로운 ‘취득가액’이 됩니다. 이후 배우자가 주식을 곧바로 매도하더라도 증여가액과 매도가액의 차이가 거의 없기 때문에 양도소득세를 대폭 줄이거나 면제받을 수 있습니다.
세 번째 전략: 매도 시점의 전략적 분산 (해를 넘기는 매매)
올해 이미 수익이 250만 원을 훌쩍 넘겼고 추가로 매도해야 할 주식이 있다면, 연말에 몰아서 팔기보다 일부 물량을 해를 넘겨서 1월 이후에 매도하는 것도 좋은 방법입니다. 매년 250만 원의 기본공제 혜택은 이월되지 않고 소멸하므로, 올해 250만 원의 공제 혜택을 온전히 받고 내년 초에 다시 새로운 250만 원의 공제 혜택을 적용받는 것이 세금 부담을 나누는 현명한 지혜입니다.
3. 증권사 대행 서비스 활용 및 직접 신고 방법
세금이라는 단어만 들어도 머리가 지끈거리는 분들이 많습니다. 하지만 다행히도 국내 주요 증권사들은 해외 주식 투자자들을 위해 매년 5월 종합소득세 및 양도소득세 신고 기간에 맞춰 무료 신고 대행 서비스를 제공하고 있습니다.
| 구분 | 증권사 대행 서비스 이용 | 홈택스 직접 셀프 신고 |
|---|---|---|
| 소요 시간 | 신청서 작성 후 매우 간편 | 직접 입력 필요 (약 20~30분) |
| 난이도 | 초보자에게 가장 추천 | 복수 증권사 이용 시 다소 복잡 |
| 신고 기간 | 보통 매년 4월 ~ 5월 중순 | 매년 5월 1일 ~ 5월 31일 |
국 홈택스를 통한 직접 신고 절차
만약 여러 증권사를 동시에 사용하고 있어 증권사 통합 대행 서비스를 이용하기 어렵거나 직접 홈택스에서 처리하고 싶다면 아래의 순서대로 진행해 보시길 권장합니다.
4. 자주 묻는 질문 (FAQ)
Q1. 해외 주식 매매 차익이 250만 원을 넘지 않으면 신고하지 않아도 되나요?
네, 연간 통산 양도소득 금액이 기본공제액인 250만 원 미만인 경우에는 납부할 세액이 없으므로 별도로 양도소득세 확정신고를 하지 않아도 법적인 불이익이 없습니다. 다만, 다른 소득과의 관계나 향후 자금 출처 증빙을 위해 거래 내역을 잘 보관해 두시는 것이 좋습니다.
Q2. 양도소득세 신고를 깜빡하고 놓치면 어떤 불이익이 있나요?
법정 신고 기한인 5월 31일까지 신고 및 납부를 마치지 않을 경우, 무신고 가산세(20%)와 납부지연 가산세(일 단위 계산)가 부과될 수 있습니다. 세금이 발생했다면 기한 내에 반드시 신고하고 납부하는 것이 훨씬 유리합니다.
Q3. 환차익도 양도소득세 과세 대상에 포함되나요?
네, 포함됩니다. 해외 주식은 원화로 환전해 매수하고 매도 시점에 다시 환전하는 구조이기 때문에, 주가 자체의 변동뿐만 아니라 환율 변동으로 인한 차익(환차익) 역시 양도소득 계산에 합산됩니다. 반대로 환차손이 발생한 경우에도 손실로 인정되어 통산됩니다.
결론 및 스마트한 투자를 위한 제언
지금까지 해외주식 양도소득세의 기본 구조와 250만 원 공제 혜택을 극대화하기 위한 절세 전략, 그리고 편리한 신고 방법까지 종합적으로 살펴보았습니다. 세금은 단순히 내라고 해서 무조건 내야 하는 비용이 아니라, 제도를 얼마나 잘 이해하고 미리 준비하느냐에 따라 합법적으로 아낄 수 있는 소중한 자산입니다.
올해 투자 성과를 차분히 돌아보시고, 연말이 오기 전에 손익통산과 배우자 증여 등 다양한 절세 방안을 적극적으로 검토해 보시길 권장합니다. 철저한 세금 관리가 뒷받침될 때 비로소 진정한 의미의 성공적인 해외 주식 투자가 완성될 것입니다. 앞으로도 현명하고 계획적인 투자로 더 큰 부를 이루시기를 진심으로 응원합니다.