사회에 첫발을 내딛는 청년들에게 자산 형성은 단순한 저축 그 이상의 의미를 지닙니다. 매월 성실하게 적금을 붓는 것만으로도 미래를 준비할 수 있지만, 여기에 더해 금융 생활의 든든한 날개가 되어줄 신용점수 가점 혜택까지 챙길 수 있다면 얼마나 좋을까요? 많은 청년들이 자산 형성과 신용 관리를 별개의 영역으로 생각하곤 하지만, 정부와 금융권에서 지원하는 청년 대상 적금 상품들은 성실한 납입 이력을 통해 신용점수를 높일 수 있는 숨겨진 기회를 제공합니다.
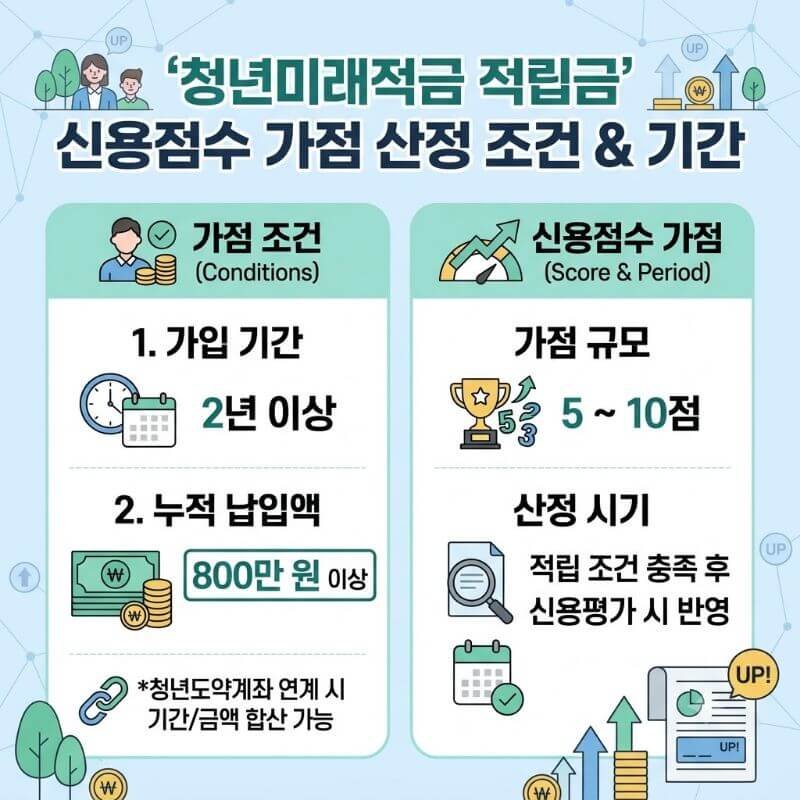
이번 글에서는 청년미래적금 및 관련 청년 지원 적립금 제도를 활용하여 신용점수 가점을 산정받는 구체적인 조건과 기간, 그리고 이를 극대화하기 위한 실전 노하우를 상세히 파헤쳐 보겠습니다. 저축과 신용 관리 두 마리 토기를 모두 잡고 싶다면 지금부터 안내해 드리는 내용을 끝까지 확인해 보시길 권장합니다.
1. 청년미래적금과 신용점수 가점 제도의 이해
우리가 흔히 금융 거래를 할 때 신용점수는 대출 한도와 금리를 결정짓는 보이지 않는 신분증과 같습니다. 과거에는 신용카드를 많이 쓰거나 대출을 받아 잘 갚아야만 점수가 올랐지만, 최근에는 금융 소외계층이나 청년층의 비금융 정보 성실 납부 실적을 신용평가에 적극 반영하는 추세입니다.
적립금 유치와 신용점수의 상관관계
청년미래적금과 같은 정책형 저축 상품은 매달 정해진 날짜에 일정 금액을 저축하는 구조입니다. 금융기관과 신용평가사(KCB, NICE 등)는 청년층이 장기간 저축 계획을 성실하게 이행하는 모습을
2. 신용점수 가점을 산정받기 위한 핵심 조건
가점을 받기 위해서는 단순히 계좌를 개설하는 것만으로는 부족하며, 몇 가지 엄격한 이행 조건을 충족해야 합니다. 금융 당국과 시중은행의 가이드라인에 따른 필수 조건들을 살펴보겠습니다.
필수 충족 요건 리스트
첫째,
둘째,
| 구분 | 상세 조건 | 반영 효과 |
|---|---|---|
| 납입 성실성 | 6개월~12개월 이상 연체 없이 자동이체 납입 | 신용평가(KCB/NICE) 가점 부여 |
| 정보 등록 | 공공마이데이터 또는 금융결제원을 통한 비금융정보 등록 | 신용점수 산정 시 가산점 자동 반영 |
| 유지 기간 | 적금 만기 시점까지 계약 파기 없이 유지 | 우대금리 및 신용등급 상향 유지 |
3. 가점 반영 기간 및 유지 관리 전략
신용점수 가점이 언제부터 반영되며, 적금이 끝난 이후에는 어떻게 관리해야 하는지 그 주기를 정확히 이해하는 것이 스마트한 금융 생활의 지름길입니다.
반영 주기와 만기 후 관리법
일반적으로 비금융정보 납부 실적은 은행 시스템을 통해 주기적으로(통상 반기별 또는 실시간 연동) 신용평가사에 통보됩니다. 가점은 조건 충족 후 수주일 내에 개인의 신용점수에 반영되며, 보통
4. 자주 묻는 질문 (FAQ)
Q1. 적금 자동이체일 하루 늦게 입금되었는데 신용점수 가점에 타격이 있나요?
A1. 약정된 납입일에 잔고 부족 등으로 지연 납입이 발생하면 정상적인 성실 납부 실적으로 인정되지 않을 수 있습니다. 특히 연체일이 길어지면 신용평가 반영 대상에서 제외되므로, 반드시 출금 계좌의 잔고를 납입일 전날 미리 확인해 두시는 것을 추천합니다.
Q2. 신용점수 가점은 모든 신용평가사(KCB, NICE)에 동시에 반영되나요?
A2. 가입하신 은행과 제휴된 신용평가사에 따라 반영 속도나 방식에 약간의 차이가 있을 수 있습니다. 다만 최근에는 공공마이데이터 서비스를 통해 양대 신용평가사에 통합 연동되는 경우가 많으므로 본인의 신용점수 앱(토스, 네이버페이, 카카오페이 등)을 통해 주기적으로 확인해 보시는 것이 좋습니다.
Q3. 적금을 중도 해지하면 이미 올라간 신용점수는 어떻게 되나요?
A3. 중도 해지 시 해당 상품을 통한 성실 납부 이력이 소멸되기 때문에, 신용평가사에 반영되었던 가점 역시 재산정 과정을 거쳐 하락(원복)될 수 있습니다. 부득이한 상황이 아니라면 만기까지 유지하는 것이 신용 점수와 자산 형성 모두에 유리합니다.