은퇴 후 건강보험 임의계속가입제도 신청으로 피부양자 탈락 방지하기
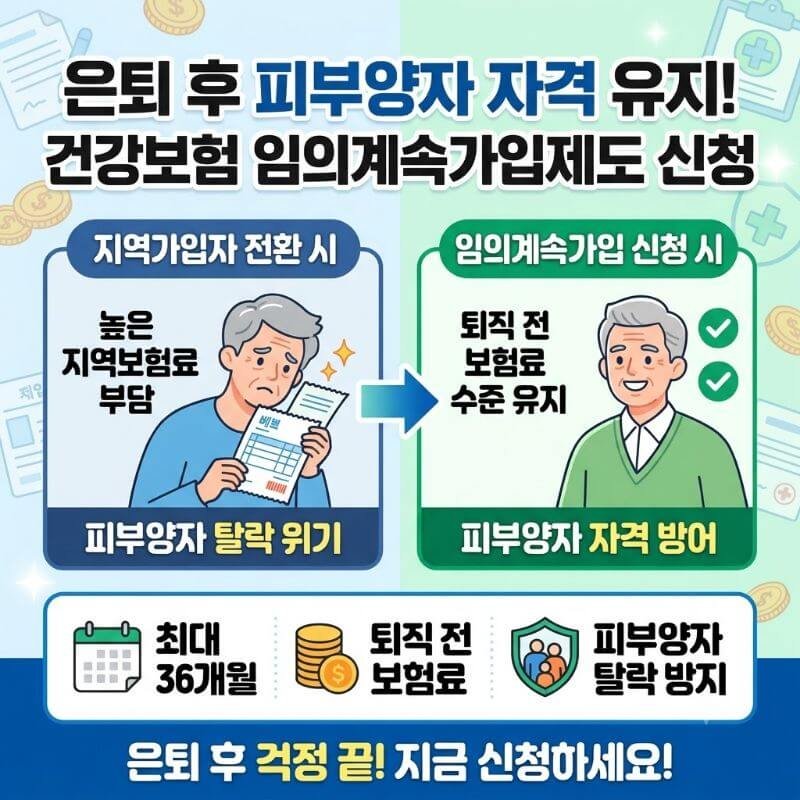
은퇴 후 건강보험 임의계속가입제도 신청으로 피부양자 탈락 방지하기

은퇴를 앞둔 직장인들이 가장 먼저 마주하는 거대한 경제적 장벽 중 하나는 바로 건강보험료의 폭탄입니다. 매달 회사에서 절반을 부담해 주던 직장가입자 신분을 벗어나 지역가입자로 전환되는 순간, 갑자기 불어난 보험료 고지서를 보고 당황하는 이들이 적지 않습니다. 특히 소득이 줄어들거나 마땅한 수입이 없는 은퇴자들에게는 이 비용이 가정경제에 큰 타격을 줄 수 있습니다. 하지만 걱정하지 마세요. 우리에게는 은퇴 후 … Read more
자녀 상속·증여 시 퇴직연금 IRP 계좌를 활용한 절세 노하우

자녀 상속·증여 시 퇴직연금 IRP 계좌를 활용한 절세 노하우

우리가 흔히 노후를 대비하기 위해 차곡차곡 쌓아가는 퇴직연금, 그리고 개인형 퇴직연금인 IRP 계좌는 단순히 본인의 은퇴 자금을 지키는 방패에 그치지 않습니다. 많은 자산가들이 놓치고 있는 은밀하면서도 강력한 재테크의 비밀이 바로 이 계좌 속에 숨겨져 있습니다. 열심히 모아둔 자산을 자녀에게 물려줄 때 세금 폭탄을 맞지 않고 안전하게 대물림하는 방법, 즉 상속과 증여의 국면에서 IRP 계좌는 세금 … Read more

공무원연금·사학연금 수급자가 국민연금 추가 가입 시 얻을 수 있는 실익

공무원연금·사학연금 수급자가 국민연금 추가 가입 시 얻을 수 있는 실익

평생을 공직이나 교육계에 헌신한 분들이 마주하는 은퇴 이후의 삶은 과거와는 완전히 다른 경제적 풍경을 선사합니다. 매월 안정적으로 입금되는 공무원연금이나 사학연금은 든든한 버팀목이지만, 물가 상승률과 예상치 못한 지출 앞에서 가슴 한쪽이 서늘해지는 경험은 누구나 피하기 어렵습니다. 특히 국민연금과 공무원연금 같은 직역연금의 병행 수급 문제가 수많은 은퇴자들 사이에서 뜨거운 감자로 떠오르고 있습니다. 결론부터 말씀드리면, 공무원연금이나 사학연금을 수급하는 … Read more

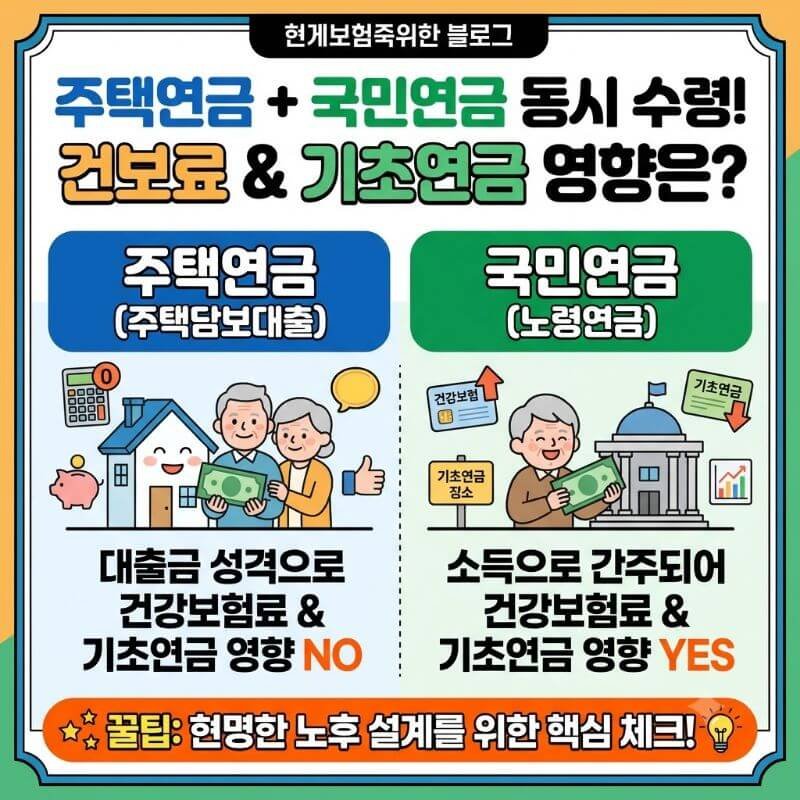
주택연금 + 국민연금 동시 수령 시 건강보험료 및 기초연금에 미치는 영향

주택연금 + 국민연금 동시 수령 시 건강보험료 및 기초연금에 미치는 영향

은퇴 이후 안정적인 노후를 설계할 때 가장 먼저 고민하는 것이 바로 매달 고정적으로 들어오는 현금 흐름입니다. 대한민국 은퇴자들에게 가장 친숙한 자산 형성 수단인 국민연금과 평생 살던 집에서 연금을 받듯 생활비를 타 쓸 수 있는 주택연금을 동시에 수령하려는 분들이 매우 많습니다. 하지만 연금 수령액이 늘어날수록 마음 한구석에는 건강보험료 폭탄이나 기초연금 탈락에 대한 불안감이 밀려오기 마련입니다. 결론부터 … Read more

연금 수령액 월 1,500만 원 초과 시 종합소득세 합산과 분리과세(16.5%) 선택 기준

연금 수령액 월 1,500만 원 초과 시 종합소득세 합산과 분리과세(16.5%) 선택 기준

은퇴 후 매월 통장에 찍히는 두둑한 연금은 누구나 꿈꾸는 가장 이상적인 노후의 풍경입니다. 하지만 열심히 자산을 불려 월 1,500만 원을 초과하는 거액의 연금 소득을 손에 쥐게 된다면, 환희의 순간도 잠시 거센 세금 폭풍이 여러분의 자산을 위협할 수 있다는 사실을 아시나요? 연금소득은 일정 금액을 넘어설 때 과세 체계가 완전히 뒤바뀌며, 특히 연간 수억 원에 달하는 고액 … Read more

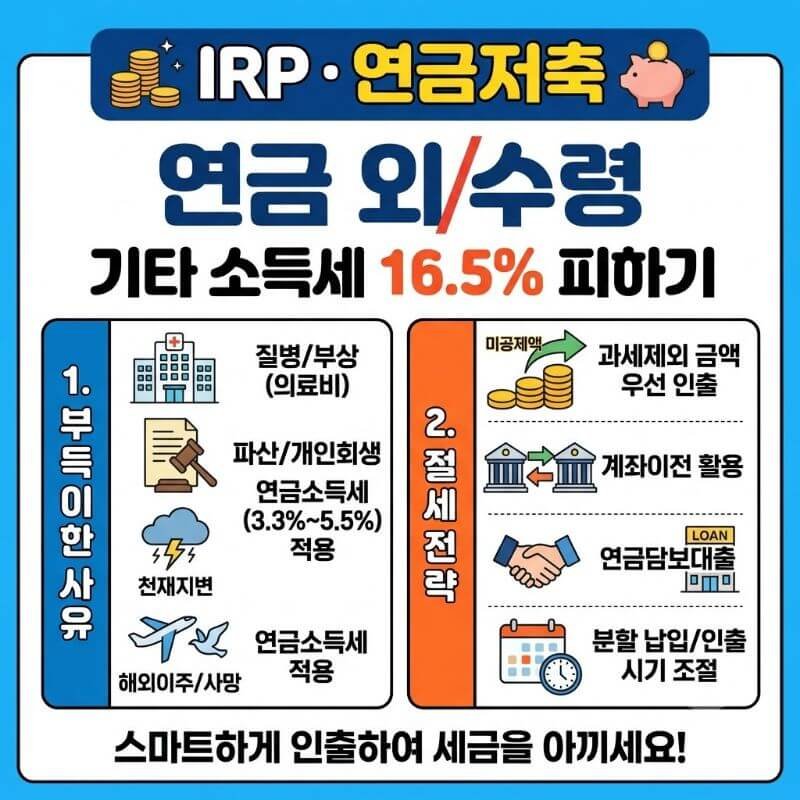
IRP 및 연금저축 계좌에서 발생한 연금 외 수령(기타소득세 16.5%) 피하는 법

IRP 및 연금저축 계좌에서 발생한 연금 외 수령(기타소득세 16.5%) 피하는 법

노후를 대비하기 위해 매년 연말정산 시 세액공제 혜택을 꼼꼼히 챙기며 가입한 연금저축과 IRP(개인형 퇴직연금) 계좌는 직장인들에게 가장 든든한 재테크 수단 중 하나입니다. 하지만 급하게 목돈이 필요해 계좌를 해지하거나 돈을 찾으려고 할 때, 생각지도 못한 16.5%의 기타소득세 폭탄을 맞고 황당해하는 경우가 적지 않습니다. 우리가 세금을 아끼려고 붓던 계좌가 한순간에 무서운 세금 추징 창구로 변하는 이유는 바로 … Read more

퇴직연금 수령 시 확정기간형 vs 언론·증권사가 권하는 종신형 연금 차이점

퇴직연금 수령 시 확정기간형 vs 언론·증권사가 권하는 종신형 연금 차이점

평생을 바쳐 일한 직장을 떠나 마주하는 은퇴 시점, 직장인들의 통장에는 소중한 퇴직연금이 입금됩니다. 하지만 이 목돈을 어떻게 수령해야 할지 고민하는 순간, 언론과 금융기관, 증권사 리포트에서는 입을 모아 종신형 연금을 강력하게 권장하곤 합니다. “100세 시대에 살아있는 동안 매달 연금을 받는 것이 안전하다”는 논리입니다. 과연 이 조언은 모든 은퇴자에게 진실일까요? 아니면 금융회사의 숨은 의도가 숨겨져 있는 것일까요? … Read more

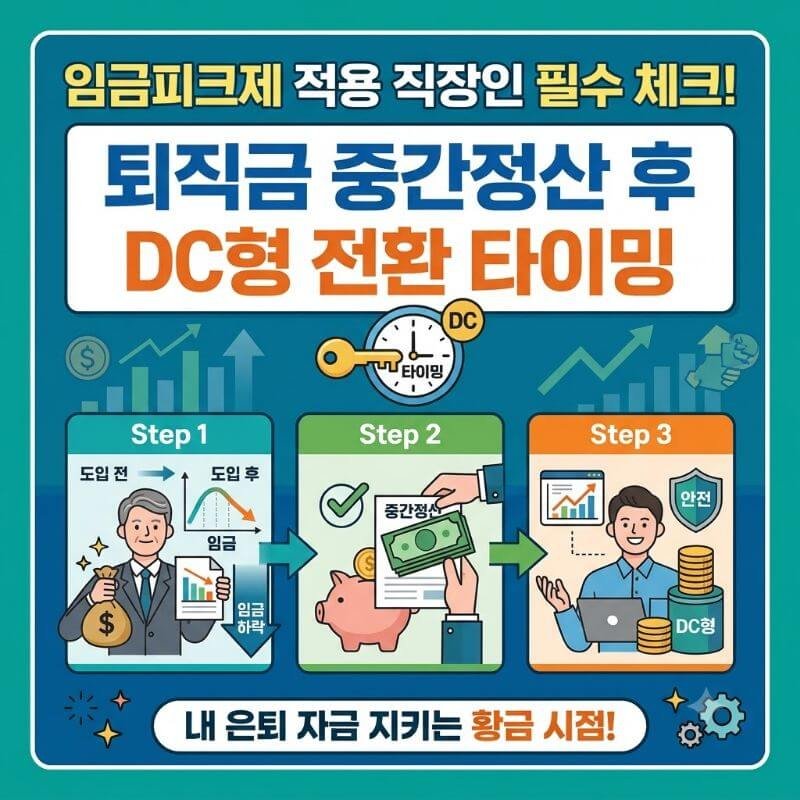
임금피크제 적용 직장인 필수 체크: 퇴직금 중간정산 후 DC형 전환 타이밍

임금피크제 적용 직장인 필수 체크 퇴직금 중간정산 후 DC형 전환 타이밍

직장 생활의 연륜이 쌓일수록 반가움보다 먼저 찾아오는 미묘한 불안감이 있습니다. 바로 머지않아 다가올 임금피크제입니다. 회사는 정년 연장을 보장해 준다며 고마운 제도를 도입한 것처럼 이야기하지만, 직장인들의 지갑 사정을 들여다보면 실상은 그리 녹록지 않습니다. 매년 월급봉투가 얇아지는 고통을 감내해야 할 뿐만 아니라, 은퇴 후 삶의 든든한 버목이 되어야 할 퇴직금마저 눈 녹듯 사라질 위험에 처하기 때문입니다. 많은 … Read more

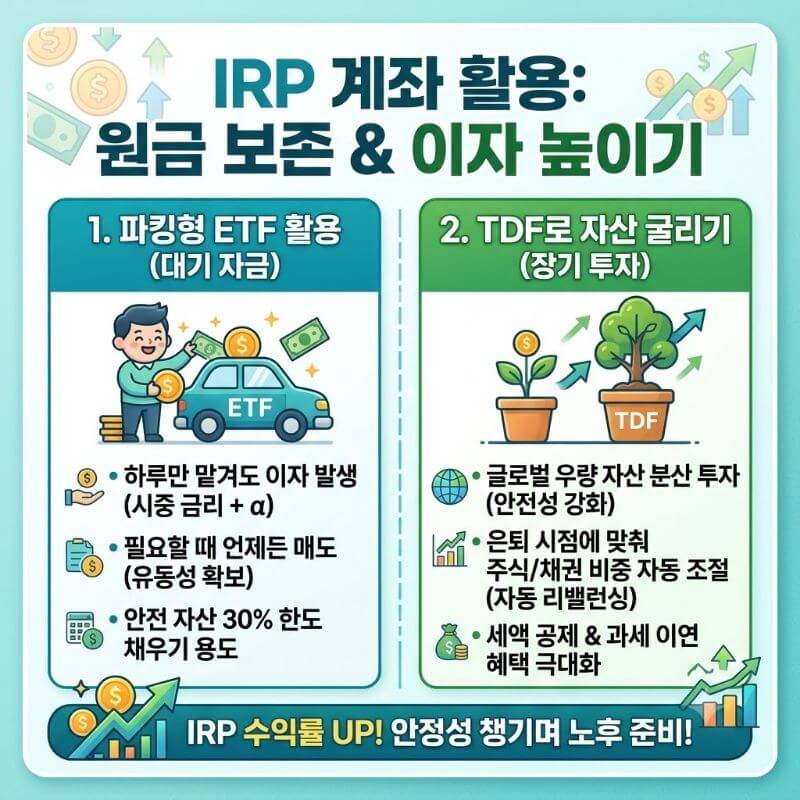
IRP 계좌 내 파킹형 ETF·TDF 활용법: 원금 보존하면서 이자 높이기

IRP 계좌 내 파킹형 ETF·TDF 활용법 원금 보존하면서 이자 높이기

우리는 흔히 노후 준비를 위해 IRP(개인형 퇴직연금) 계좌를 개설하지만, 막상 계좌 안에 들어 있는 돈을 어떻게 굴려야 할지 막막해 방치하는 경우가 많습니다. 매달 소중한 내 돈이 차곡차곡 쌓이고 있지만, 원금 손실이 두렵다는 이유로 초저금리 현금성 자산으로만 묶어두거나 혹은 반대로 급등락하는 주식형 상품에 무리하게 투자했다가 가슴을 쓸어내린 경험이 한 번쯤 있으실 겁니다. 세액공제 혜택이라는 거대한 당근 … Read more

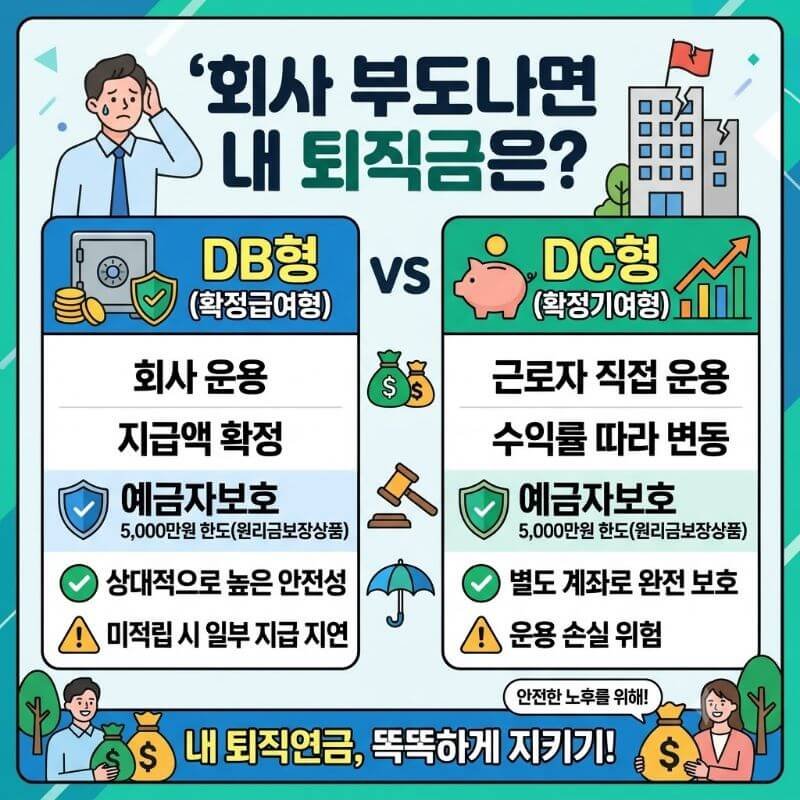
회사 부도나면 내 퇴직금은? DB형 vs DC형 예금자보호 및 안전성 비교

회사 부도나면 내 퇴직금은 DB형 vs DC형 예금자보호 및 안전성 비교

직장인들에게 퇴직금은 오랜 시간 묵묵히 일한 대가이자, 미래를 준비하는 소중한 종잣돈입니다. 하지만 뉴스에서 기업의 부도나 법정관리 소식이 들려올 때마다 가슴이 철렁 내려앉는 경험을 하신 분들이 적지 않을 것입니다. 내가 다니는 회사가 갑자기 어려워진다면, 그동안 차곡차곡 쌓아둔 나의 퇴직연금은 과연 무사할까요? 결론부터 말씀드리면, 회사가 부도가 나더라도 법적으로 적립된 퇴직금은 회사의 일반 채권과는 철저하게 분리되어 보호받도록 설계되어 … Read more