갑작스러운 어지럼증이나 신체 마비 증상으로 병원을 찾았다가 청천벽력 같은 뇌경색 또는 뇌출혈 진단을 받게 되면, 환자와 보호자는 긴박한 치료 과정 속에서 거액의 병원비와 생활비 부담이라는 또 다른 거대한 현실과 직면하게 됩니다. 이때 가장 먼저 기댈 곳은 바로 가입해 둔 보험의 진단비와 수술비 보장입니다. 많은 분들이 병원에서 발급해 준 진단서와 입퇴원확인서만 제출하면 당연히 보험금이 지급될 것이라 믿지만, 실무에서는 보험사의 까다로운 심사 장벽에 가로막혀 지급이 지연되거나 삭감되는 안타까운 상황이 비일비재하게 발생합니다.
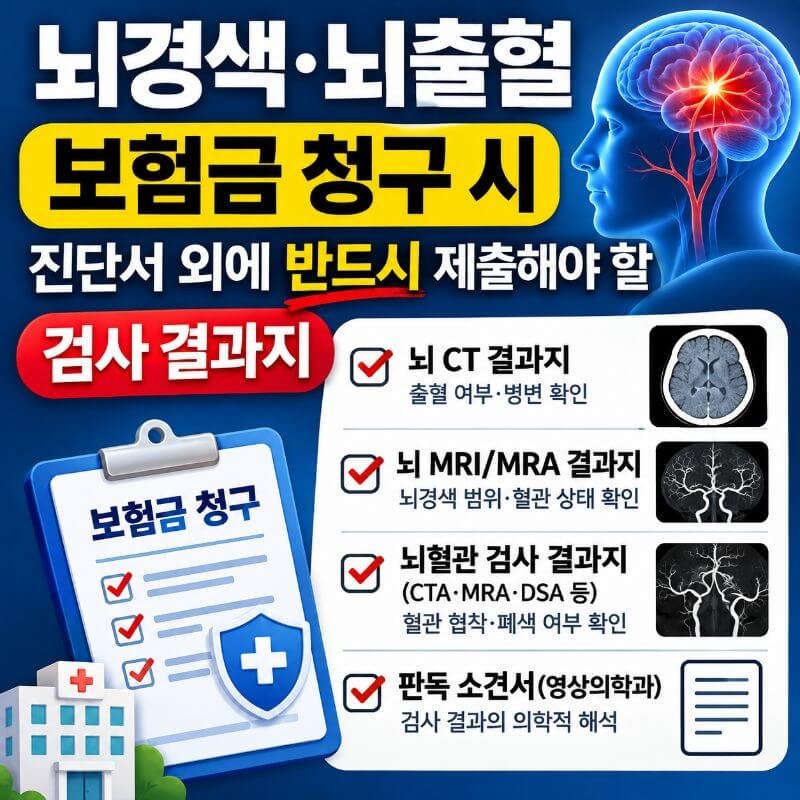
결론부터 명확히 말씀드리면, 뇌경색(I63)이나 뇌출혈(I60~I62) 보험금을 잡음 없이 신속하게 수령하기 위해서는 진단서 외에도 영상의학과 전문의가 작성한 정밀 판독지와 상세한 의무기록이 반드시 함께 제출되어야 합니다. 보험사는 진단서에 적힌 질병 코드만을 근거로 보험금을 쉽게 내어주지 않으며, 객관적인 영상 검사 결과지를 통해 진단의 정확성을 현미경을 보듯 깐깐하게 검증하기 때문입니다. 이번 글에서는 보험금 청구 시 누락 없이 챙겨야 할 필수 검사 결과지와 심사 통과의 핵심 노하우를 상세히 짚어보겠습니다.
1. 진단서만 내면 왜 보험금이 거절될까? (보험사의 숨은 의도)
보험 상품 약관을 살펴보면 뇌경색과 뇌출혈은 한국표준질병·사인분류(KCD)에 해당하는 특정 질병 코드(I60~I63 등)를 확정 진단받았을 때 보험금이 지급되도록 규정되어 있습니다. 하지만 보험사 심사 부서는 의사가 발행한 진단서가 절대적인 증거가 되지 못한다고 주장합니다. 그 이유는 초기 응급 상황에서의 임상적 추정 진단이나 의심 소견만으로 코드가 선행 부여된 후, 추후 정밀 검사 결과에 따라 확정되지 않는 사례가 존재한다고 보기 때문입니다.
또한, 경미한 뇌경색의 경우 약관에서 요구하는 뇌혈관의 완전한 폐색이나 뇌조직의 괴사 소견이 명확하게 드러나지 않는다는 구실을 내세워 보험금 지급을 미루거나 제3병원 의료자문을 강요하는 빌미로 삼기도 합니다. 결국 보험사는 서류상에 나타난 미세한 허점을 파고들어 지급 책임을 회피하려는 성향이 강하므로, 애초에 논란의 여지를 잠재울 수 있는 완벽한 검사 결과지를 함께 제출하여 철벽 방어를 해야 합니다.
2. 뇌경색·뇌출혈 청구 시 반드시 제출해야 할 필수 검사 결과지
성공적인 보험금 청구를 위해 진단서 이외에도 반드시 발급받아 첨부해야 하는 대표적인 검사 결과지와 의무기록 서류들을 항목별로 정리해 드립니다. 아래의 목록은 보험사 심사팀이 서류 접수 직후 가장 먼저 들여다보는 핵심 체크리스트입니다.
뇌 MRI 및 MRA 판독지 (Magnetic Resonance Imaging)
뇌경색 진단의 결정적 증거물입니다. 단순한 촬영 영상(CD)만 제출해서는 보험사 내부 심사자가 판독 내용을 정확히 파악하기 어렵기 때문에, 반드시 영상의학과 전문의가 작성한 정식 판독 소견서(판독지)를 첨부해야 합니다. 판독지 내에 허혈성 병변(Infarction)의 위치와 크기, 혈관 협착 정도가 명확히 기재되어 있어야 심사가 원활하게 진행됩니다.
뇌 CT 및 CTA 판독지 (Computed Tomography)
특히 뇌출혈(I60~I62)의 경우 응급실 내원 직후 촬영하는 CT 검사가 가장 강력한 증거가 됩니다. 뇌출혈로 인한 혈종의 정확한 위치, 출혈량, 주변 뇌부종 여부가 상세히 담긴 CT 판독지는 출혈성 질환 보험금 청구에 있어 빼놓을 수 없는 필수 서류입니다.
신경학적 검사 기록 및 입퇴원 경과기록지
환자가 마비, 감각 이상, 언어장애 등 실제 뇌혈관질환 관련 임상적 신경학적 증상을 겪었음을 증명하는 주치의의 진료 기록입니다. 초진기록지와 경과기록지에는 환자의 증상 발현 시각과 신경학적 결손 상태가 고스란히 남아 있어 보험사의 임의적 삭감 주장을 방어하는 든든한 방패가 되어 줍니다.
| 질환 종류 | 주요 진단 코드 | 필수 제출 검사 결과지 및 관련 서류 |
|---|---|---|
| 뇌경색증 | I63 | 뇌 MRI 판독지, 뇌 MRA 판독지, 신경학적 검사 기록지 |
| 지주막하출혈 | I60 | 뇌 CT 및 MRI 판독지, 뇌혈관조영술(TFCA) 판독지 |
| 뇌내출혈 | I61 | 뇌 CT 판독지, 응급실 기록지, 입퇴원 경과기록지 |
3. 병원 종류별·상황별 서류 발급 꿀팁과 주의사항
뇌혈관질환 진단을 받았을 때 환자가 치료받는 의료기관의 규모(상급종합병원, 종합병원, 일반 전문 병원 등)에 따라 서류 발급 절차와 구비해야 할 항목에 미세한 차이가 존재합니다. 대학병원이나 상급종합병원의 경우 체계적인 전산 시스템이 구축되어 있어 필요한 서류를 한 번에 신청하기 편리하지만, 발급 비용이 다소 발생하고 창구 대기 시간이 길다는 특징이 있습니다.
서류를 발급받으실 때 가장 중요하게 기억하셔야 할 점은 ‘의무기록 사본 전체(통합 기록)’를 발급받는 것이 유리하다는 사실입니다. 담당 주치의에게 보험금 청구 목적임을 명확히 설명하고, 영상 판독지뿐만 아니라 간호 기록지, 응급실 기록지, 수술기록지(해당 시)까지 누락 없이 철저하게 편철해 달라고 요청하시는 것이 바람직합니다. 만약 퇴원 후에 서류가 부족하다는 사실을 뒤늦게 깨닫게 되면 다시 병원을 방문해야 하는 번거로움이 생기므로 최초 발급 시 세심하게 점검해야 합니다.
4. 뇌경색·뇌출혈 보험금 청구 핵심 요약 및 행동 촉구
지금까지 뇌경색과 뇌출혈 보험금 청구 시 진단서 외에 반드시 제출해야 하는 검사 결과지의 중요성에 대해 알아보았습니다. 내용을 다시 요약하자면, 보험사는 단순히 종이 한 장짜리 진단서만으로 거액의 보험금을 쉽게 내어주지 않으며, 이를 뒷받침하는 MRI·CT 판독지 및 객관적인 의무기록이 튼튼하게 뒷받침되어야만 보험금 지급 지연이나 부당한 삭감이라는 억울한 상황을 미연에 방지할 수 있습니다.
경황이 없는 치료 기간이지만, 퇴원 전이나 외래 진료 시에 영상 판독지와 상세 의무기록을 꼼꼼히 챙겨 두는 지혜가 필요합니다. 만약 혼자서 보험사와의 복잡한 서류 공방이나 심사 거절 문제로 답답함을 겪고 계신다면, 주저하지 마시고 전문 손해사정사나 관련 법률 전문가의 조력을 받아 마땅히 누려야 할 정당한 권리를 당당하게 되찾으시기를 적극 권장합니다.
5. 자주 묻는 질문 (FAQ)
Q1. 진단서에 I63 코드가 적혀 있는데 왜 보험금 지급이 거절되나요?
진단서에 정식 질병 코드가 기재되어 있더라도 보험사 약관에서 요구하는 영구적인 신경학적 결손이나 명확한 허혈성 뇌손상 소견(MRI 판독 결과 등)이 부족하거나, 임상적 추정 진단에 불과하다고 판단될 경우 보험사는 지급을 보류하거나 거절할 수 있습니다. 따라서 진단 코드와 함께 객관적 검사 결과지가 반드시 수반되어야 합니다.
Q2. MRI 판독지 외에 CD(영상 자료)도 반드시 제출해야 하나요?
대다수의 보험사는 서류 심사 과정에서 판독지뿐만 아니라 실제 촬영된 영상 CD 자체를 요구하는 경우가 많습니다. 특히 고액의 진단비나 수술비가 걸려 있는 경우 보험사 자체 영상 판독 부서나 외부 자문위원을 거치기 때문에 CD를 미리 발급받아 준비해 두시는 것이 훨씬 안전합니다.
Q3. 실손의료보험과 진단금 청구 시 필요한 서류가 다른가요?
실손의료보험은 병원비 영수증, 세부내역서, 진료비 계산서 등이 주를 이루며, 뇌혈관질환 진단금(정액 보험금)은 진단서, 입퇴원확인서, 그리고 본문에서 강조한 MRI·CT 판독지 및 의무기록이 핵심입니다. 두 가지 보장을 모두 청구하신다면 병원 방문 시 모든 관련 서류를 한 번에 발급받아 접수하시는 것이 가장 효율적입니다.