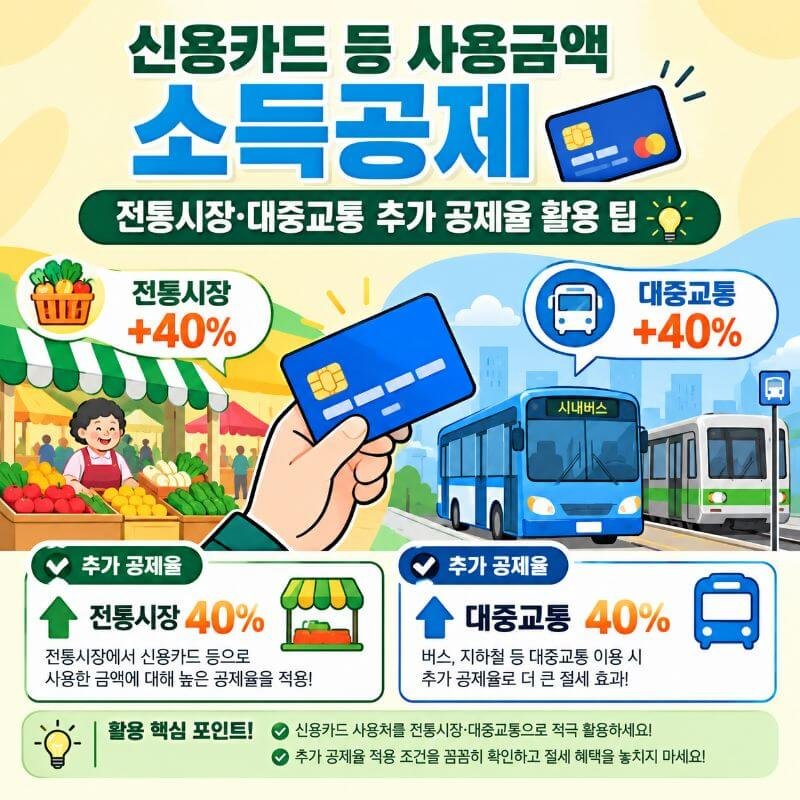
13월의 월급이라 불리는 연말정산 시즌이 다가오면 누구나 똑같은 고민을 하게 됩니다. “어떻게 해야 세금을 조금이라도 더 환급받을 수 있을까?” 매달 꼬박꼬박 빠져나가는 월급에서 세금을 덜 내는 가장 확실한 방법은 바로 신용카드 등 사용금액 소득공제를 똑똑하게 활용하는 것입니다. 하지만 단순히 카드를 많이 쓴다고 해서 공제 혜택이 무한정 늘어나는 것은 아닙니다.
대부분의 직장인들이 일반 신용카드나 체크카드 한도에만 집중하다 보니, 정부에서 제공하는 전통시장 및 대중교통 추가 공제율 혜택을 놓치는 경우가 많습니다. 공제율이 무려 40%에서 최대 80%까지 적용되는 이 숨은 꿀팁을 활용하면, 같은 금액을 소비하더라도 환급받는 금액의 단위가 달라집니다. 본 글에서는 소득공제의 기본 원리부터 전통시장과 대중교통 추가 공제 혜택을 200% 극대화하는 실전 전략을 쉽고 상세하게 풀어드립니다.
1. 신용카드 소득공제 기본 원리와 문턱 효과
소득공제 구조를 이해하기 위해 가장 먼저 알아야 할 개념은 바로 ‘최소 사용 문턱(총급여의 25%)’입니다. 1년 동안 벌어들인 총급여액의 25%까지는 어떤 결제 수단을 사용하더라도 소득공제가 전혀 적용되지 않습니다. 즉, 소득공제의 출발선에 서기 위한 ‘기본 입장료’인 셈입니다.
따라서 25% 문턱을 넘기 전까지는 굳이 공제율이 높은 수단을 쓸 필요가 없습니다. 각종 포인트 적립이나 할인 혜택이 풍부한 신용카드를 우선적으로 사용하여 혜택을 챙기는 것이 합리적입니다. 문제는 총급여의 25%를 초과하는 시점부터 발생합니다. 이 구간부터는 어떤 수단으로 결제하느냐에 따라 공제율이 15%에서 최대 80%까지 5배 이상 차이나게 됩니다.
결제 수단별 소득공제율 비교 분석
소비 수단에 따라 국세청에서 인정해 주는 공제 비율은 다음과 같이 엄격하게 구분되어 있습니다.
| 결제 수단 및 항목 | 기본 소득공제율 | 비고 및 핵심 특징 |
|---|---|---|
| 신용카드 | 15% | 총급여 25% 달성용으로 추천 |
| 체크카드 / 현금영수증 | 30% | 신용카드 대비 2배의 공제율 제공 |
| 도서·공연·박물관·미술관 | 30% | 총급여 7천만 원 이하 무주택/근로자 대상 |
| 전통시장 사용분 | 40% | 별도 추가 공제 한도 100만 원 적용 |
| 대중교통 이용분 | 40% ~ 80% | 한시적 확대 공제 정책 반영 대상 |
2. 전통시장 추가 공제 40% 완벽 활용법
전통시장 이용금액은 일반 매장에서 결제한 금액보다 훨씬 높은 40%의 공제율을 적용받습니다. 또한 신용카드 기본 공제 한도(총급여에 따라 200만~300만 원)를 이미 채워서 더 이상 공제를 받지 못하는 상황이라도, 전통시장 사용분은 별도로 100만 원의 추가 공제 한도가 주어집니다.
여기서 많은 분들이 오해하는 점이 있습니다. 전통시장은 시골이나 동네의 야외 장터만을 의미하지 않는다는 사실입니다. 지자체에 공식 등록된 전통시장 구역 내에 위치해 있다면, 깔끔하게 인테리어된 대형 반찬가게, 마트형 식자재점, 심지어 식당이나 카페에서도 40% 공제가 적용됩니다.
전통시장 인정 매장 확인 및 주의사항
결제하기 전 내가 방문한 곳이 전통시장 가맹점으로 등록되어 있는지 확인하는 것이 안전합니다. 전통시장 구역 내에 있더라도 사업자가 지자체에 등록 신청을 하지 않았거나, 백화점/대형마트 입점 형태라면 제외될 수 있습니다.
전통시장 혜택을 극대화하는 가장 강력한 팁은 ‘제로페이(On-Nuri 온누리상품권)’와의 결합입니다. 카드형 온누리상품권을 앱에 등록한 뒤 전통시장에서 결제하면, 구매 시 10% 할인 혜택을 받고 연말정산 시에는 40% 소득공제까지 챙기는 ‘쌍둥이 할인 효과’를 누릴 수 있습니다.
3. 대중교통 공제율 최대 80% 승부수
출퇴근길에 매일 이용하는 대중교통 비용은 연말정산에서 가장 효자 노릇을 하는 항목입니다. 정부는 대중교통 이용 촉진과 서민 생계비 부담 완화를 위해 대중교통 사용분에 대한 공제율을 기존 40%에서 최대 80%까지 파격적으로 확대 적용해 오고 있습니다.
대중교통 역시 기본 공제 한도와 별개로 통합 추가 한도 100만 원이 부여되므로, 대중교통 이용 금액이 많을수록 소득세를 차감하는 데 매우 유리합니다.
대중교통 소득공제 포함 및 제외 대상
대중교통 항목에 포함되는 교통수단과 제외되는 수단을 명확히 구분하는 것이 중요합니다.
| 구분 | 인정되는 대중교통 수단 (공제 O) | 제외되는 교통수단 (공제 X) |
|---|---|---|
| 수단 목록 |
• 시내버스, 마을버스, 시외버스, 고속버스 • 지하철, 도시철도 • 철도(KTX, SRT, 무궁화호 등) |
• 택시 (일반 신용카드 공제만 적용) • 항공기 (국내선/국제선 모두 제외) • 전세버스 및 렌터카 |
4. 연말정산 환급금 극대화를 위한 실전 포트폴리오 전략
스마트한 근로자라면 1년 동안의 지출 계획을 전략적으로 구성해야 합니다. 무작정 하나의 카드만 사용하는 것보다 지출 시점과 장소에 따라 결제 수단을 분원하는 것이 핵심입니다.
황금 비율 지출 황금 공식 3단계
1단계: 총급여 25%까지는 신용카드 집중 사용
어차피 공제받지 못하는 25% 구간은 신용카드의 통신비 할인, 주유 할인, 항공 마일리지 적립 등 카드사 혜택을 최대로 챙기면서 채워넣습니다.
2단계: 25% 초과 후부터는 체크카드 및 현금영수증 전환
기본 문턱을 넘었다면 신용카드 사용을 줄이고 공제율이 2배(30%)인 체크카드나 현금영수증(현금결제)을 적극적으로 사용합니다.
3단계: 전통시장과 대중교통으로 추가 한도(100만 원) 싹쓸이
기본 공제 한도가 꽉 찼더라도 전통시장과 대중교통 지출을 늘리면 각각 별도의 추가 한도가 생기므로, 주말 장보기는 전통시장에서, 이동 시에는 KTX나 지하철을 이용하는 습관을 들입니다.
5. 결론 및 요약
신용카드 등 사용금액 소득공제는 조금만 신경 쓰면 환급금 액수를 드라마틱하게 바꿀 수 있는 대표적인 연말정산 항목입니다. 총급여 25%라는 문턱을 먼저 파악하고, 그 이후의 지출을 전통시장(40%)과 대중교통(40~80%) 위주로 배치하는 것만으로도 수십만 원의 세금을 아낄 수 있습니다.
지금 바로 국세청 홈택스의 ‘연말정산 미리보기’ 서비스를 통해 현재까지의 카드 사용 금액을 점검해 보세요. 남은 기간 동안 부족한 구간을 체크하고 대중교통과 전통시장 추가 공제율을 적절히 활용하신다면, 다가오는 13월의 월급날을 웃으며 맞이하실 수 있을 것입니다.
6. 자주 묻는 질문 (FAQ)
Q1. 전통시장에서 신용카드로 결제해도 40% 공제가 적용되나요?
네, 맞습니다. 전통시장 지정 가맹점이라면 결제 수단이 신용카드든, 체크카드든, 현금영수증이든 상관없이 무조건 40%의 전통시장 공제율이 적용됩니다. 결제 수단보다 ‘어디서 결제했는가’가 우선시됩니다.
Q2. 택시 요금도 대중교통 추가 공제 40~80%를 적용받을 수 있나요?
아쉽게도 택시는 연말정산법상 대중교통 수단에 포함되지 않습니다. 따라서 택시비는 대중교통 추가 공제 대상이 아니며, 결제하신 수단(신용카드 15%, 체크카드 30%)의 일반 기본 공제율만 적용됩니다.
Q3. 기본 공제 한도를 초과하면 전통시장이나 대중교통 금액도 공제가 안 되나요?
아닙니다. 기본 신용카드 공제 한도(예: 300만 원)를 초과하더라도, 전통시장 사용분과 대중교통 이용분은 각각 100만 원씩 별도의 추가 한도가 부여됩니다. 따라서 기본 한도가 꽉 찬 상태에서도 전통시장과 대중교통을 이용하시면 추가로 소득공제를 더 받으실 수 있습니다.