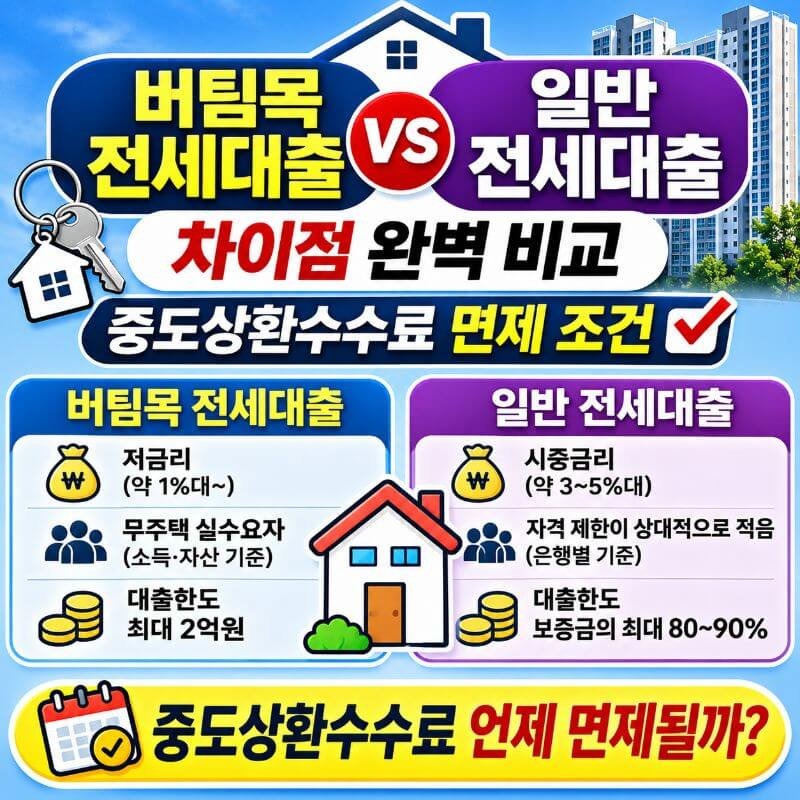
전세 보증금을 마련하기 위해 은행 문을 두드릴 때, 가장 먼저 마주하게 되는 거대한 갈림길이 있습니다. 바로 국가가 지원하는 든든한 정책 자금 대출과 시중 은행의 일반 전세대출입니다. 매달 나가는 이자를 아끼기 위해 제도를 꼼꼼히 살펴보지만, 복잡한 용어와 까다로운 조건 앞에 누구나 한 번쯤 깊은 한숨을 쉬게 됩니다. 특히 목돈을 쥐고 언제든 대출을 상환하고 싶어 하는 임차인들에게 중도상환수수료의 존재는 집 고르는 일만큼이나 머리가 아픈 숙제입니다.
이번 글에서는 무주택 서민의 든든한 버목이 되어주는 버팀목 전세대출과 시중 은행의 일반 전세대출이 어떻게 다른지 명확하게 비교해 드립니다. 더불어 많은 분들이 궁금해하시는 중도상환수수료 면제 조건까지 알기 쉽게 정리해 드릴 테니, 계약 갱신이나 이사를 앞두고 계신다면 끝까지 확인해 보시기 바랍니다.
1. 버팀목 전세대출과 일반 전세대출의 결정적 차이점
전세 자금 대출 시장은 크게 국가 주도의 공적 기금 상품과, 제1금융권 시중 은행들이 자체 재원으로 운용하는 민간 상품으로 나뉩니다. 이 두 방식은 이용자의 자격 요건부터 적용 금리, 대출 한도까지 완전히 다른 길을 걷습니다. 마치 공공 임대주택과 민간 아파트의 차이처럼, 내 조건에 맞는 선택지가 무엇인지 정확히 파악하는 것이 중요합니다.
버팀목 전세대출의 특징과 장단점
주택도시기금에서 지원하는 버팀목 전세자금대출은 사회초년생, 신혼부부, 무주택 서민을 위한 대표적인 착한 금융 상품입니다. 연 소득 기준과 보유 자산 기준이 정해져 있어 누구나 받을 수는 없지만, 일단 조건이 맞다면 시중에서 찾아볼 수 없는 파격적인 저금리로 자금을 빌릴 수 있습니다.
일반 전세대출의 특징과 장단점
시중 은행의 일반 전세대출(서울보증보험 SGI, 주택도시보증공사 HUG, 주택금융공사 HF 보증 기반)은 소득 증빙이 가능한 직장인이나 사업자라면 비교적 문턱이 낮습니다. 보증금 한도나 주택 면적 제한이 버팀목에 비해 훨씬 너그러운 편이어서, 고가 전세나 신축 아파트를 구하는 이들에게 필수적입니다.
| 구분 | 버팀목 전세대출 | 일반 전세대출 |
|---|---|---|
| 지원 대상 | 무주택 세대주 (소득 및 자산 기준 충족 필수) | 소득 증빙 가능한 무주택자 또는 1주택자 일부 허용 |
| 금리 수준 | 연 2%대 ~ 3%대 초반 (우대금리 적용 시 더 낮아짐) | 연 3%대 후반 ~ 5%대 (기준금리 연동 변동·혼합형) |
| 최대 한도 | 수도권 기준 최대 3억 원 (신혼부부·2자녀 이상 기준) | 보증 기관 및 은행별 상이 (최대 수억 원 이상 가능) |
| 대상 주택 | 전용면적 85제곱미터 이하 (읍·면 지역 100제곱미터) | 주택 면적 제한 비교적 자유로움 |
2. 중도상환수수료 구조와 면제 조건 파헤치기
대출을 이용하다가 목돈이 생겨 중간에 원금을 갚으려고 할 때 은행이 부과하는 벌금이 바로 중도상환수수료입니다. 전세 자금 대출은 계약 기간이 보통 2년으로 비교적 짧기 때문에, 이 수수료 체계를 정확히 이해하지 못하면 뜻밖의 금융 비용을 지출하게 될 수 있습니다.
버팀목 전세대출의 중도상환수수료 특징
주택도시기금에서 취급하는 버팀목 전세대출은 서민 지원 성격이 강하기 때문에, 중도상환수수료가 아예 면제되거나 시중 은행 상품에 비해 대폭 완화되어 적용되는 경우가 많습니다. 주택도시기금 대출의 경우 기본적으로 중도상환수수료가 면제되므로, 이사나 개인 사정으로 계약을 중도 해지하거나 일부 원금을 상환할 때 수수료 부담으로부터 자유롭습니다.
일반 전세대출의 중도상환수수료 면제 조건
반면 시중 은행의 일반 전세대출은 통상적으로 대출 실행일로부터 3년 이내에 원금을 중도 상환할 경우, 잔여 일수와 상환 금액에 따라 0.5%에서 1.4% 수준의 수수료를 부과합니다. 다만 다음과 같은 특정 조건에서는 이 수수료가 면제될 수 있습니다.
- 대출 계약 기간 만기 임박: 대출 만기일을 기준으로 보통 1개월 또는 3개월을 남겨둔 시점부터는 중도상환수수료가 면제됩니다.
- 은행 자체 감면 제도 활용: 일부 시중 은행에서는 모바일 앱을 통한 일부 상환이나 특정 상품 가입 고객에게 연간 일정 비율(예: 대출 원금의 10% 이내)까지 수수료 면제 혜택을 부여합니다.
- 정부 정책 및 금융당국 권고: 취약 차주 보호나 특정 가계부채 관리 기간 동안 은행권 자율 협약에 따라 수수료가 한시적으로 감면되기도 합니다.
3. 나에게 유리한 전세대출 선택 가이드 및 실전 전략
두 가지 대출의 특성을 살펴보았으니, 이제 내 상황에 맞는 최적의 선택을 내려볼 차례입니다. 무작정 남들이 좋다고 하는 상품을 쫓기보다는 본인의 소득 수준, 자산 현황, 그리고 향후 자금 계획을 입체적으로 저울질해야 합니다.
버팀목 전세대출이 무조건 유리한 대상
부부합산 연 소득이 기준 금액(일반 가구 5천만 원 이하, 신혼부부 7천만 원 이하 등) 이내이고, 구하고자 하는 주택의 보증금이 수도권 기준 3억 원(지방 2억 원) 이하에 해당한다면 주저 없이 버팀목 전세대출을 선택해야 합니다. 중도상환수수료가 면제되므로 중간에 목돈이 생겨 상환하기에도 부담이 없습니다.
일반 전세대출을 고려해야 하는 대상
소득 기준을 초과하거나, 원하는 전세 보증금이 대출 한도를 초과하는 경우, 혹은 주택 면적이 넓어 버팀목 대상에서 제외되는 경우에는 시중 은행의 일반 전세대출로 눈을 돌려야 합니다. 이 경우 주택금융공사(HF), 주택도시보증공사(HUG), 서울보증보험(SGI) 중 어떤 보증 기관을 선택하느냐에 따라 금리와 한도가 달라지므로 은행 창구 상담이 필수적입니다.
4. 자주 묻는 질문 (FAQ)
Q1. 버팀목 전세대출을 받던 중 소득이 기준보다 높아지면 대출이 회수되나요?
버팀목 전세대출은 최초 대출 신청 시점의 요건을 기준으로 심사하므로, 대출 기간 중에 소득이 증가하거나 연봉이 올라도 기존 대출 자격이 즉시 박탈되거나 대출금이 회수되지는 않습니다. 다만, 추후 계약 갱신 시점에는 갱신 요건에 따른 심사를 다시 거치게 됩니다.
Q2. 일반 전세대출 중도상환수수료는 언제 내야 하나요?
일반 전세대출의 중도상환수수료는 대출 실행일로부터 3년 이내에 원금을 갚을 때 발생합니다. 은행에서 원금을 일부 혹은 전액 상환하는 즉시 통장에서 자동으로 출금되므로, 상환 전 잔여 수수료 금액을 미리 확인하는 것이 안전합니다.
Q3. 버팀목 전세대출은 중간에 일부 원금을 갚는 것이 가능합니까?
네, 가능합니다. 버팀목 전세대출은 중도상환수수료가 면제되므로 여유 자금이 생길 때마다 수수료 부담 없이 자유롭게 원금을 일부 상환할 수 있으며, 이로 인해 매달 납부하는 이자 부담을 효율적으로 줄일 수 있습니다.