대한민국에서 살아가는 직장인이나 자영업자라면 누구나 한 번쯤 예상치 못한 자금 압박을 마주하게 됩니다. 특히 금리가 높은 2금융권(저축은행, 캐피탈, 카드사, 상호금융 등)에서 여러 건의 대출을 동시에 이용하고 계신 다중채무자분들이라면, 매달 돌아오는 원리금 상환일이 마치 다가오는 폭풍처럼 느껴지실 것입니다. 이자 돌려막기의 늪에 빠지기 쉬운 구조 속에서, 신용회복위원회의 채무조정 제도는 무너진 금융 생태계를 바로잡는 든든한 구원투수가 되어줍니다.
이번 글에서는 2금융권 다중채무자가 꼭 알아야 할 신용회복위원회 채무조정 제도 중 프리아웃워크아웃(사전채무조정)과 개인워크아웃의 신청 조건, 채무 한도, 그리고 성공적인 채무 탈출을 위한 핵심 전략을 상세히 파헤쳐 보겠습니다. 결론부터 말씀드리면, 연체가 길어지기 전에 골든타임을 놓치지 않고 신청하는 것이 이자 부담을 최대치로 낮추고 신용을 회복하는 지름길입니다.
1. 2금융권 다중채무자가 마주한 현실과 채무조정의 필요성
우리는 흔히 1금융권 은행 문턱을 넘지 못해 저축은행이나 캐피탈 같은 2금융권의 문을 두드리게 됩니다. 하지만 2금융권 대출은 금리가 상대적으로 높기 때문에, 대출 건수가 늘어날수록 눈덩이처럼 불어나는 이자를 감당하기란 영웅호걸이라도 버티기 힘든 일입니다. 여러 곳에서 돈을 빌려 돌려막기를 하는 다중채무 상태는 마치 모래성 위에 건물을 짓는 것과 같습니다. 작은 경제적 충격에도 쉽게 무너지기 마련이지요.
많은 분들이 채무조정을 신청하면 신용도가 추락하여 사회적 낙인이 찍힐까 두려워 망설이곤 합니다. 그러나 냉정하게 바라보아야 합니다. 이미 다중채무의 늪에서 연체가 시작되고 독촉 전화에 시달리기 시작하면, 정상적인 경제 활동은 불가능해집니다. 신용회복위원회의 채무조정 제도는 금융 기관과 채무자가 서로 살기 위해 만든 제도적 안전장치로, 빚의 악순환을 끊어내는 가장 현실적인 법적 대안입니다.
2. 프리아웃워크아웃(사전채무조정) 신청 조건과 혜택
프리아웃워크아웃이란 무엇인가요?
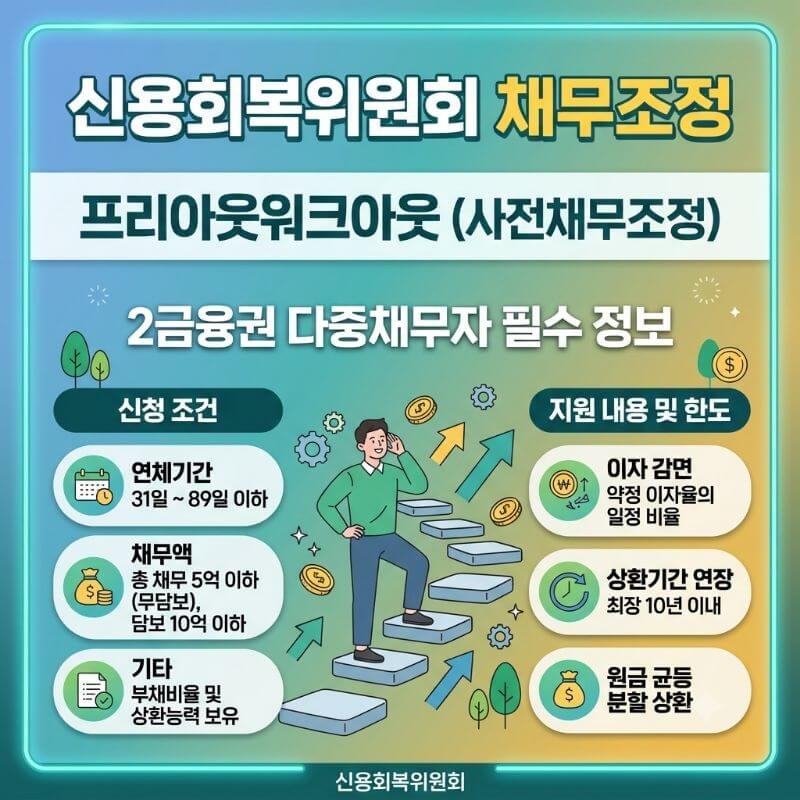
프리아웃워크아웃은 연체가 장기화되기 전, 즉 30일 초과 90일 이하의 단기 연체 상태에 빠졌거나 연체 우려가 있는 차주들을 위한 구제 제도입니다. 2금융권 다중채무자들은 고금리 부담 때문에 하루아침에 단기 연체자로 전락하기 쉬운데, 이 시기를 놓치지 않고 잡는 것이 매우 중요합니다.
상세 신청 조건 및 지원 내용
프리아웃워크아웃을 신청하기 위해서는 협약 가입 금융회사에 2개 이상 무담보채무가 있어야 하며, 총 채무액이 일정 수준 이내여야 합니다. 2금융권 대출 특유의 높은 이자율을 낮추어 주는 것이 핵심 혜택입니다.
| 구분 | 상세 내용 |
|---|---|
| 연체 기간 | 30일 초과 ~ 90일 이하의 단기 연체 |
| 지원 혜택 | 약정 이자율의 최대 30~50% 감면, 최장 10년 이내 분할상환 |
| 대상 채무 | 신용회복위원회 협약에 가입된 2금융권 및 1금융권 무담보 채무 |
3. 개인워크아웃 신청 조건과 채무 감면 한도
개인워크아웃의 진입 장벽과 특징
이미 연체가 90일을 넘어간 장기 연체 상태라면 프리아웃워크아웃이 아니라 개인워크아웃 대상이 됩니다. 2금융권 다중채무자들 중 이미 신용등급이 크게 하락하고 채권추심 압박에 시달리는 분들이 가장 많이 이용하는 대표적인 제도입니다.
원금 감면 및 상환 기간의 파격적인 변화
개인워크아웃은 프리아웃워크아웃에 비해 훨씬 강력한 혜택을 제공합니다. 이자 감면뿐만 아니라 무담보 채무의 경우 원금 자체를 최대 70%(취약계층의 경우 최대 90%)까지 감면받을 수 있습니다. 상환 기간 역시 최장 8년(무담보 기준)까지 늘려주어 월 납입 부담을 획기적으로 낮춰줍니다.
4. 성공적인 채무조정을 위한 실전 가이드 및 마무리
2금융권 다중채무자가 신용회복위원회 채무조정을 성공적으로 마치기 위해서는 무엇보다 본인의 소득 증빙과 성실한 상환 의지가 중요합니다. 채무조정 확정 후에는 매달 정해진 변제금을 성실히 납부해야 하며, 중도에 계약이 파기되지 않도록 지출 구조를 슬림하게 조정해야 합니다. 눈앞의 고통을 피하려 대부업체나 불법 사금융으로 손을 뻗는 것은 절대 금물입니다.
어두운 터널 끝에는 반드시 빛이 비치듯, 철저한 준비와 신용회복위원회의 제도를 활용한다면 지긋지긋한 다중채무의 굴레에서 벗어날 수 있습니다. 혼자서 고민하기보다 서민금융진흥원이나 신용회복위원회 공식 상담 창구를 통해 내 조건에 맞는 최적의 경로를 진단받아 보시기를 권장합니다.
자주 묻는 질문 (FAQ)
Q1. 2금융권 저축은행과 대부업체 채무가 섞여 있는데 모두 포함되나요?
신용회복위원회 협약에 가입된 금융회사(2금융권 저축은행, 캐피탈, 카드사 등)의 무담보 채무는 대부분 포함됩니다. 단, 협약에 가입되지 않은 일부 사채나 미가입 대부업체 채무는 제외될 수 있으므로 사전에 신용회복위원회 고객센터를 통해 채권자 목록 조회를 진행하시는 것이 안전합니다.
Q2. 채무조정을 신청하면 직장에 통보되거나 불이익을 받나요?
전혀 그렇지 않습니다. 신용회복위원회 채무조정 신청 사실은 개인의 금융 거래 정보에 해당하므로, 회사의 인사과나 동료에게 통보되지 않습니다. 온전히 본인의 명의로 진행되는 법적·제도적 구제 절차이므로 직장 생활에 지장을 줄까 염려하지 않으셔도 됩니다.
Q3. 프리워크아웃과 개인워크아웃 중 어떤 것을 선택해야 하나요?
제도를 임의로 선택하는 것이 아니라 본인의 연체 기간에 따라 결정됩니다. 연체 기간이 30일 초과 90일 미만이라면 프리워크아웃 대상이고, 90일 이상 장기 연체 상태라면 개인워크아웃 대상이 됩니다. 연체가 되기 전이거나 초기라면 하루라도 빨리 프리워크아웃을 알아보시는 것이 유리합니다.