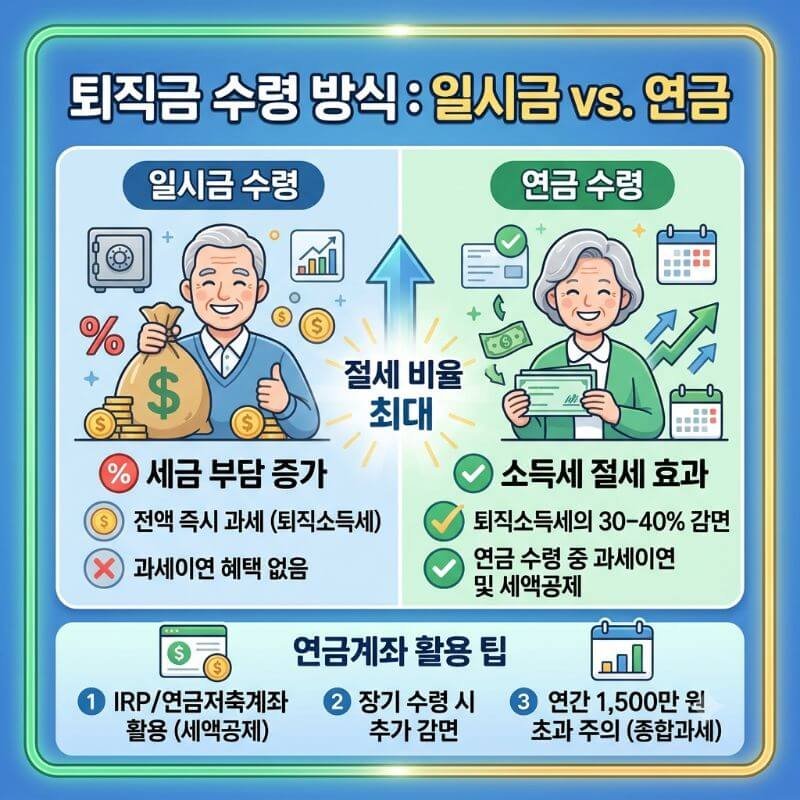
평생을 바쳐 일한 직장을 떠나 손에 쥐게 되는 퇴직금은 은퇴 이후의 삶을 지탱하는 가장 소중한 자산입니다. 하지만 목돈이 한 번에 통장으로 들어오는 순간, 거리에 스치는 바람처럼 세금 이라는 거대한 벽이 우리의 기대를 순식간에 차갑게 식히곤 합니다. 퇴직금을 일시로 수령할 것인가, 아니면 연금 형태로 나누어 받을 것인가 하는 선택은 단순한 수령 방식의 차이를 넘어, 은퇴 자금의 생명력을 좌우하는 가장 결정적인 분기점입니다.
많은 이들이 목돈을 일시로 받아 당장 필요한 곳에 쓰거나 재투자를 하려 하지만, 세금 폭탄을 맞고 나면 남는 것이 생각보다 적어 허탈해하곤 합니다. 반면, 연금계좌를 활용해 세금을 아끼고 복리의 마법을 누리는 지혜로운 은퇴자들은 세후 실수령액에서 압도적인 차이를 만들어냅니다. 이번 글에서는 퇴직금 일시수령과 연금수령의 소득세 절세 비율을 명확하게 비교하고, 연금계좌를 100% 활용하여 노후 자산을 지키는 실전 팁을 상세히 파헤쳐 보겠습니다.
1. 퇴직금 일시수령과 연금수령의 세금 구조 이해하기
퇴직금을 수령할 때 부과되는 세금은 일반 소득세와는 결이 다른
반면, 퇴직금을 곧바로 개인형 퇴직연금(IRP) 계좌나 연금저축계좌로 이체하여 연금 형태로 수령하는 방식을 택하면 세금 계산의 방식이 완전히 달라집니다. 국가가 강제하던 퇴직소득세를 곧바로 떼어가지 않고, 연금을 수령하는 시점까지 세금 납부를 미루어주는
2. 일시수령 대 연금수령 소득세 절세 비율 비교 분석
그렇다면 실제로 일시금으로 받을 때와 연금으로 받을 때 세금은 얼마나 차이가 날까요? 핵심은 바로
여기에 더해 연금 수령 10년 차를 넘어가면 감면율이 더욱 커져 원래 퇴직소득세의 60%만 부과됩니다. 아래의 비교 표를 통해 일시수령과 연금수령 시의 세금 부담 차이를 직관적으로 확인해 보시기 바랍니다.
| 수령 방식 | 적용 세율 및 세제 혜택 | 체감 절세 효과 |
|---|---|---|
| 일시금 수령 | 산출된 퇴직소득세 전액 즉시 과세 (원천징수) | 절세 혜택 없음 (목돈 활용은 용이하나 세부담 큼) |
| 연금 수령 (1~10년 차) | 퇴직소득세율의 70% 적용 (30% 감면) | 세금 30% 절감 및 과세이연에 따른 복리 효과 |
| 연금 수령 (11년 차 이후~) | 퇴직소득세율의 60% 적용 (40% 감면) | 세금 40% 절감으로 장기 수령 시 가장 유리함 |
3. 연금계좌 활용 팁 및 절세 극대화 전략
퇴직금을 연금으로 수령하기로 마음먹었다면, 계좌를 다루는 요령에 따라 절세 효과를 극적으로 끌어올릴 수 있습니다. 많은 이들이 단순히 퇴직금을 IRP에 넣어두는 것에 만족하지만, 세무 전문가들이 권장하는 실전 팁을 적용하면 은퇴 자금의 가치를 훨씬 더 높일 수 있습니다.
첫째로, 퇴직금 수령 계좌와 개인적으로 납입하는 연금저축계좌를 전략적으로 연계해야 합니다. 연금저축계좌와 IRP를 합쳐서 연간 납입할 수 있는 세액공제 한도는 최대 900만 원이지만, 퇴직금은 이 한도와 무관하게 전액 IRP 계좌로 이체할 수 있습니다. 둘째로, 연금 수령 기간을 최소 10년 이상으로 길게 설정하여 연간 수령액을 낮추어야 합니다. 연금소득이 연간 1,500만 원을 넘어가면 다른 소득과 합산하여 종합소득세를 내거나 16.5%의 분리과세를 선택해야 하므로, 연간 수령액을 1,500만 원 이하로 조절하는 것이 세금 폭탄을 피하는 핵심 비결입니다.
자주 묻는 질문 (FAQ)
Q1. 퇴직금을 IRP로 옮긴 뒤에 일부만 중도 인출할 수 있나요?
법정 사유(무주택자의 주택 구입, 전세보증금, 파산, 회생절차 개시 등)에 해당하지 않는 일반적인 중도 인출은 원칙적으로 불가능합니다. 다만, 필요한 만큼만 연금 형태로 매달 나누어 인출하는 것은 언제든지 가능하므로, 목돈이 필요하다면 연금수령 한도 내에서 정기적으로 타는 방식을 활용해야 세금 불이익을 면할 수 있습니다.
Q2. 퇴직금 수령 중 사망하면 남은 금액은 어떻게 되나요?
연금 수령 중에 가입자가 사망하더라도 계좌에 남아 있는 잔액은 소멸하지 않고 상속인에게 안전하게 승계됩니다. 이때 상속인은 남은 연금을 일시금으로 받거나, 요건을 갖추어 상속인 명의의 연금계좌로 이탈 없이 승계하여 연금소득세 혜택을 계속 이어갈 수 있습니다.
Q3. 연금소득세 1,500만 원 기준은 퇴직금 연금에도 적용되나요?
네, 적용됩니다. 사적연금(연금저축 및 IRP 세액공제 납입분 및 운용수익)과 퇴직금 연금수령액을 모두 합산하여 연간 총 1,500만 원을 초과하는 경우, 초과분에 대해 16.5%의 분리과세 또는 종합소득세 합산 과세가 적용됩니다. 따라서 은퇴 후 현금 흐름을 설계할 때 연간 총 수령액이 1,500만 원을 넘지 않도록 수령 주기를 조절하는 것이 절세의 핵심입니다.