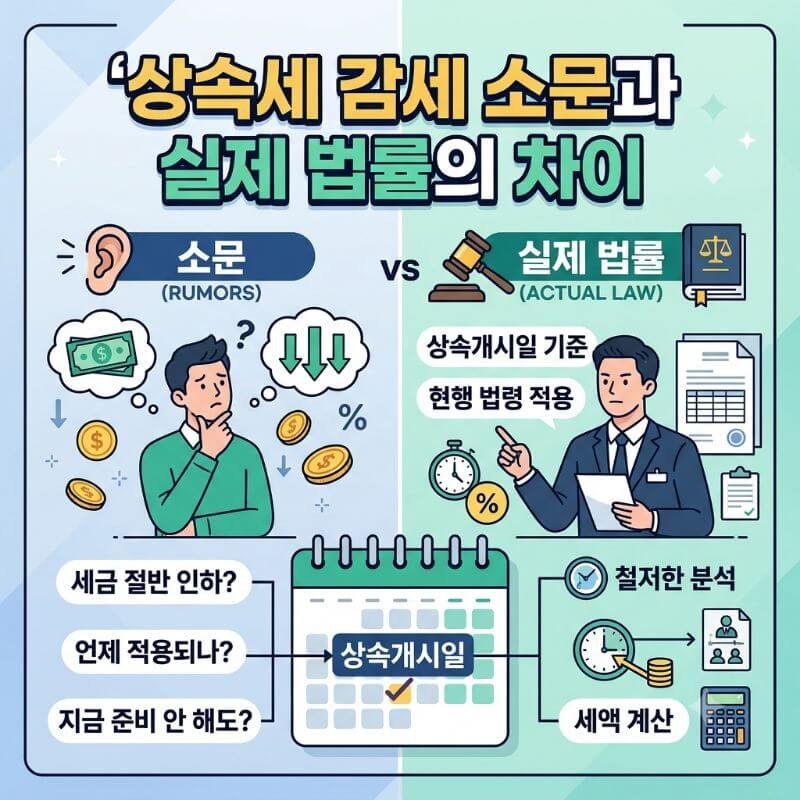
뉴스와 소셜 미디어를 뜨겁게 달구는 세법 개정 소식, 과연 어디까지 믿어야 할까요? 세간에 떠도는 상속세 감세 소문만 믿고 안심했다가 세금 폭탄을 맞고 낭패를 보는 사례가 적지 않습니다. 이번 글에서는 상속세 감세 소문의 실체와 실제 법률 사이의 숨겨진 간극을 파헤쳐 보고, 상속개시일 기준 적용되는 세법의 원칙을 완벽하게 점검해 보겠습니다. 결론부터 말씀드리면, 아직 확정되지 않은 정책 기대감만 믿고 재산 처분이나 상속 설계에 손을 놨다가는 큰일 납니다. 지금부터 법적 기준일이 왜 절대적인지, 어떻게 대비해야 하는지 상세히 살펴보겠습니다.
1. 상속세 감세 소문과 실제 입법의 온도 차이
매년 세제 개편안이 발표될 때마다 언론과 인터넷 커뮤니티는 상속세 완화, 최고세율 인하, 일괄공제 상향 등의 기대감으로 들썩입니다. 마치 내일부터 당장 세금이 절반으로 줄어들 것처럼 보도되지만, 이는 어디까지나 정부가 추진하겠다는 정책 방향성일 뿐입니다. 국회의 문턱을 넘지 못한 개정안은 법적인 효력이 전혀 없습니다.
정부안과 국회 통과 법안의 괴리
행정부가 입법 예고한 세제 개편안이 야당과의 협상 과정에서 크게 후퇴하거나 무산되는 일은 허다합니다. 특히 상속세와 같은 부유층 세제 이슈는 정치적 이해관계가 첨예하게 얽혀 있어 원안 그대로 통과되는 경우가 드뭅니다. 세간의 소문만 믿고 상속세 신고를 미루거나 자산 재배치를 소홀히 했다가는 가산세 폭탄을 피할 수 없습니다.
2. 상속세 과세의 절대 기준: 상속개시일의 의미
세법 적용에 있어서 가장 철저하게 지켜지는 원칙 중 하나는 납세의무 성립 시기입니다. 상속세의 경우 피상속인이 사망하여 상속이 개시된 날, 즉 상속개시일 당시 시행되고 있는 법률이 모든 판단의 기준이 됩니다.
시간의 흐름과 세법 적용의 원칙
돌아가신 날 이후에 새로운 감세 법안이 통과되어 시행된다 하더라도, 이미 과거에 발생한 상속에는 소급 적용되지 않는 것이 원칙입니다. 반대로 증세가 이루어질 때도 마찬가지입니다. 따라서 상속이 일어난 시점을 기준으로 세무 계획을 정밀하게 짜야 합니다.
3. 소문과 현실의 차이를 보여주는 상속세 주요 쟁점 비교
대중들이 흔히 오해하는 감세 소문과 실제 법률 규정은 어떤 차이가 있는지 표를 통해 명확하게 비교해 보겠습니다.
| 구분 | 시중에 떠도는 감세 소문 | 실제 적용되는 현행 법률 |
|---|---|---|
| 최고세율 인하 | 최고세율이 대폭 낮아져 세금이 절반으로 줄어든다. | 과거부터 유지된 50%(대주주 할증 포함 시 최대 60%) 세율 구조가 엄존함. |
| 일괄공제 상향 | 물가 상승률을 반영해 공제액이 즉시 상향된다. | 기본 일괄공제 5억 원 및 배우자 공제 한도 등 기존 기준 유지. |
| 법안 소급 적용 | 올해 상속이 일어나도 내년 감세안이 통과되면 소급 혜택을 받는다. | 상속개시일 당시의 법률이 기준이며 원칙적으로 소급 적용 불가. |
실제 사례를 통한 교훈
부동산 가격 상승으로 인해 과거에는 상속세 대상이 아니던 평범한 가정조차 세금 납부 대상이 되는 경우가 많습니다. “곧 세금이 깎인대”라는 막연한 기대감에 사로잡혀 증여 타이밍을 놓치거나 사전 상속 설계를 하지 않으면, 나중에 수천만 원에서 수억 원에 달하는 세금을 현금으로 납부하느라 자산을 급매로 처분해야 하는 비극이 발생할 수 있습니다.
4. 현명한 상속 설계를 위한 실전 대응 전략
소문에 흔들리지 않고 실질적인 절세 효과를 거두려면 철저한 사전 준비가 필수적입니다. 법률은 변동될 수 있지만, 자산을 분산하고 합법적인 증여를 활용하는 전략은 언제나 유효합니다.
사전증여와 비과세 한도 활용
상속세 부담을 줄이는 가장 확실한 방법은 상속개시일 전에 미리 재산을 증여하여 과세 표준을 낮추는 것입니다. 10년 주기 증여 공제 한도를 활용해 자녀나 배우자에게 분산 증여를 해두면, 나중에 상속세 폭탄을 현저히 줄일 수 있습니다. 감세 소문을 기다리는 것보다 지금 당장 실행할 수 있는 절세 플랜이 훨씬 가치 있습니다.
자주 묻는 질문 (FAQ)
Q1. 상속세 감세안이 뉴스에 나왔는데, 언제부터 적용되나요?
뉴스에 보도된 개정안은 정부 발표나 의원 발의 단계일 수 있습니다. 국회 본회의를 통과하고 대통령 공포를 거쳐 시행령이 확정되어야 비로소 효력이 발생합니다. 법안 부칙에 명시된 시행일(보통 해당 연도 1월 1일 또는 상속개시일 기준)을 반드시 확인해야 합니다.
Q2. 상속세 신고 기간 중에 법이 개정되면 소급 적용받을 수 있나요?
원칙적으로 상속세는 피상속인이 사망한 날, 즉 상속개시일 당시의 법률을 적용합니다. 신고 기한 내에 법이 개정되어 공포되었다면 소급 적용 여부가 부칙에 명시되어 있는지 전문가의 검토를 거쳐야 하며, 그렇지 않다면 기존 법률대로 신고해야 합니다.
Q3. 소문에만 의존하다가 세금을 더 내게 되는 경우가 많은가요?
그렇습니다. 감세 소문만 믿고 사전증여나 재산 분할 준비를 미루다가 세법 개정이 무산되거나 원안과 다르게 통과되면, 늘어난 세금과 함께 가산세까지 부담해야 하는 상황이 빈번하게 발생합니다. 세무 전문가와 함께 보수적으로 시나리오를 짜고 대비하는 것이 안전합니다.