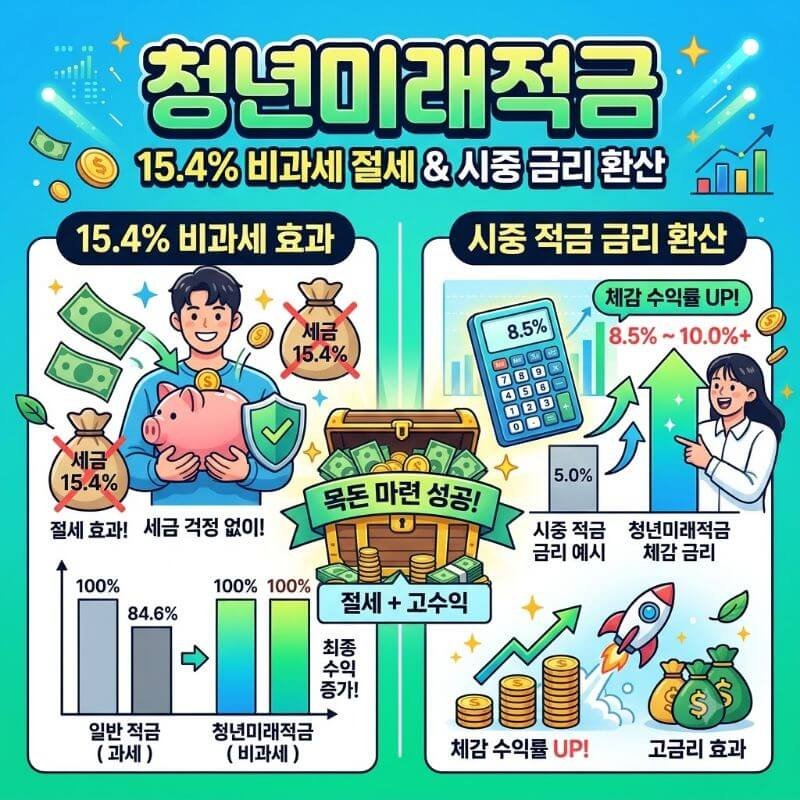
요즘 은행 창구나 모바일 앱을 켜보면 ‘연 5%’, ‘연 6%’라는 숫자가 크게 적힌 적금 상품을 자주 보게 됩니다. 하지만 만기 날 통장에 찍힌 이자를 보면 “어? 생각했던 금액보다 왜 적지?” 하고 고개를 갸웃했던 경험이 한 번쯤 있으실 겁니다. 그 이유는 우리가 세금의 늪을 까맣게 잊고 있었기 때문입니다. 금융기관에서 얻은 이자에는 어김없이 15.4%의 이자소득세가 차감됩니다.
그런데 정부에서 지원하는 청년미래적금은 이 강력한 세금을 단 1원도 떼지 않는 15.4% 비과세 혜택을 제공합니다. 여기에 매월 적립금에 더해지는 정부 기여금까지 합쳐지면, 일반 은행의 예·적금 상품과 비교했을 때 도대체 몇 %짜리 적금에 가입한 셈이 되는 걸까요? 세금이라는 무서운 수수료를 털어내고 체감 수익률을 극대화하는 비결과 시중 적금 금리로 환산한 실제 가치를 아주 쉽게 풀어드리겠습니다.
1. 숨어있는 수익의 구원자, 15.4% 이자소득세 비과세 원리
우리가 은행에 돈을 맡기고 받는 이자에는 사실 소득세 14%와 지방소득세 1.4%가 합쳐진 총 15.4%의 이자소득세가 부과됩니다. 100만 원의 이자가 발생했다면 15만 4천 원을 국가에 세금으로 내고 84만 6천 원만 내 주머니에 들어오는 셈입니다.
비과세 혜택이란 이 15.4%의 세금을 법적으로 0원으로 만들어 주는 제도입니다. 단순히 세금을 안 내는 것을 넘어, 세금으로 나갈 돈이 내 통장에 100% 온전히 남기 때문에 금융 수익률 측면에서 단단한 안전판 역할을 해줍니다.
일반 적금과 비과세 적금의 이자 수령액 직접 비교
예를 들어 매월 50만 원씩 3년간(총 원금 1,800만 원) 연 5% 금리의 적금에 납입한다고 가정해 보겠습니다.
| 구분 | 일반 과세 적금 (15.4%) | 청년미래적금 (비과세) |
|---|---|---|
| 총 납입 원금 | 1,800만 원 | 1,800만 원 |
| 세전 총 이자 (연 5% 가정) | 약 138만 7,500원 | 약 138만 7,500원 |
| 차감 세금 (15.4%) | – 약 21만 3,670원 | 0원 (면제) |
| 최종 실수령 이자 | 약 117만 3,830원 | 약 138만 7,500원 |
보시는 바와 같이 똑같은 금리와 금액이라 하더라도 비과세 혜택 하나만으로 약 21만 원 이상의 순수익 차이가 발생합니다. 이 비과세 절세 효과는 금리가 높아지고 납입 금액이 커질수록 팽창하는 특징을 가집니다.
2. 청년미래적금의 시중 적금 금리 환산 시 실제 체감 수익률
청년미래적금이 미친 수익률을 자랑하는 핵심은 ‘은행 기본 이자 + 정부 기여금 + 15.4% 비과세’라는 3중 조합 덕분입니다. 시중 은행의 시중 적금 상품들은 기본적으로 15.4%를 떼기 때문에, 청년미래적금을 시중 적금 금리로 역산하여 비교하면 그 가치가 더욱 명확해집니다.
정부 기여금 체계와 결합된 환산 금리 표
청년미래적금은 소득 수준에 따라 매월 납입액 대비 6%에서 최대 12%까지 정부 기여금을 지원합니다. 여기에 3년 비과세 혜택을 시중 과세 적금 상품의 금리로 환산하면 아래와 같은 놀라운 수치가 도출됩니다.
| 소득 구분 기준 | 정부 기여금 비율 | 기본 적용 금리 예시 | 시중 일반 적금 환산 금리 |
|---|---|---|---|
| 우대형 (저소득·사회초년생) | 12% 지원 | 연 5.0%~6.0% | 연 18.0% ~ 19.4%대 |
| 일반형 (중위소득 구간) | 6% 지원 | 연 5.0%~6.0% | 연 13.0% ~ 14.5%대 |
| 기여금 미제공 구간 | 0% (미지급) | 연 5.0%~6.0% | 연 5.9% ~ 7.1%대 |
주식이나 고위험 투자 상품이 아닌, 원금이 100% 보장되는 적금 상품으로 연 18% 이상의 확정 수익 효과를 누릴 수 있는 유일무이한 기회라 할 수 있습니다. 일반 시중 은행에서 연 19%짜리 적금을 판매하는 것은 현실적으로 불가능하기에 청년층의 목돈 마련에 엄청난 메리트를 가져다줍니다.
3. 결론 및 사회초년생을 위한 실행 가이드
청년미래적금은 단순히 돈을 모으는 저축 상품을 넘어, 자산 형성 초기에 강력한 절세 무기를 쥐여주는 정부 정책의 핵심 금융 지원책입니다. 15.4% 이자소득세 비과세와 정부 기여금이 만들어내는 시너지 효과는 일반 예·적금이나 초고위험 투자가 줄 수 없는 안정적이면서도 확실한 고수익률을 선사합니다.
매월 50만 원이라는 한도 안에서 자신의 자금 여력과 지출 계획을 고려해 차곡차곡 납입해 보세요. 3년이라는 긴 듯 짧은 시간이 지난 후 만기 통장을 열어보았을 때, 세금 감면 혜택과 정부 지원금이 더해진 풍성한 목돈이 여러분의 미래를 든든하게 받쳐줄 것입니다. 조건에 해당한다면 주저하지 말고 지금 바로 신청해 보시길 적극 권장합니다.
4. 자주 묻는 질문 (FAQ)
Q1. 소득이 없거나 알바만 하고 있는데도 비과세 및 기여금을 받을 수 있나요?
청년미래적금은 최소한의 국세청 신고 소득(근로소득 또는 사업소득) 증빙이 필요합니다. 아르바이트생이라도 4대 보험에 가입되어 있거나 3.3% 원천징수 세금을 떼고 종합소득세 신고가 이루어진 소득이 있다면 신청이 가능합니다. 다만 소득 증빙이 아예 없는 무직 상태인 경우 가입 대상에서 제외될 수 있으니 사전에 본인의 소득 신고 여부를 확인해 보시길 바랍니다.
Q2. 3년 동안 유지하지 못하고 중도 해지하면 비과세 혜택은 어떻게 되나요?
원칙적으로 3년 만기를 채우지 못하고 중도해지하는 경우 비과세 혜택이 전액 철회되며, 발생한 이자에 대해 15.4%의 이자소득세가 정상 부과됩니다. 다만, 생계형 퇴직, 혼인, 출산, 질병, 사업장 폐업 등 법령으로 정한 ‘특별중도해지’ 사유에 해당할 경우 증빙서류를 제출하면 비과세 혜택과 정부 기여금을 그대로 인정받을 수 있습니다.
Q3. 기존 청년도약계좌나 일반 적금을 들고 있는데 중복 가입이 가능한가요?
청년도약계좌 등 기존 정부 지원 청년 금융상품을 이용 중인 경우 상품 간 조건에 따라 갈아타기(전환)를 진행하거나 중복 유지를 선택할 수 있습니다. 납입 한도(청년도약계좌 월 70만 원 / 청년미래적금 월 50만 원) 및 혜택 구조, 본인의 매월 납입 가능 금액을 꼼꼼히 비교해 보신 후 가장 유리한 상품으로 통합 및 갈아타기를 고려해 보시길 권장합니다.